在美国,助听器是一个出了名“难卖”的品类。
它不是耳机,戴上就能用。它涉及听力损失程度、耳道形状、佩戴舒适度、声音调试,还有用户心理上的抵触——很多人宁愿听不清,也不愿意承认自己需要助听器。传统品牌靠的是几十年积累的线下验配网络和医生推荐,一副卖到3000到7000美元,依然有人买单。
但2026年上半年,一家成立不到三年的中国公司,在亚马逊美国站OTC助听器类目里,市占率从1%涨到了18%,登顶品类销量第一。这家位于深圳的AI声学团队就是听象科技,其品牌ELEHEAR(昂听)上线一年后,全球销售额突破千万美元,年销口径超过1500万美元;2026年上半年,全球出货量同比增长300%。
这家公司背后的创始人叫苗健彰。他已经在AI语音增强领域创业多年。他曾经服务过华为、小米、OPPO、vivo、联想等手机和音频品牌,做的是通话场景下的人声增强和降噪。2023年,他再次创业,将技术方向转向助听器,并推出品牌ELEHEAR。那ELEHEAR是如何在如此难卖的行业里找到属于自己的突破口?
用100%的力,砸进1%的市场
“在AI时代,快很容易被理解成速度。但ELEHEAR追求的快,是方向正确之后的技术复利和模式复利。”苗健彰后来这样总结。
这句话,几乎可以看作ELEHEAR创业历程的注脚。很多人看到的是它在亚马逊上的一年爆发,但在这之前,有一段长达数年的的铺垫。
苗健彰是个80后,西安交通大学通信与信息工程专业毕业,后来去加拿大,在英属哥伦比亚大学读软件工程硕士。2014年,他在温哥华第一次创业;2017年,回到深圳,创办了大象声科。公司给手机和音频厂商提供AI语音增强方案,华为、小米、OPPO、vivo、联想都是客户,罗永浩做坚果手机时,也用了他们的AI降噪技术。
那几年,他一直做B端。但苗健彰后来在一次分享里提到,做B端和做C端最大的区别在于,B端回答的是客户提出的问题,而做C端,首先得自己找到那个真正的问题。
助听器,就是那个问题。
一方面,这个市场足够大。全球约有15亿人受到听力损失影响,但真正佩戴助听器的人不到10%。另一边,传统助听器价格普遍在3000到4000美元,低价产品体验又很难令人满意。2022年美国正式实施OTC助听器法案。轻中度听损用户可以直接在线购买助听器。过去高度依赖线下渠道的行业,第一次打开了线上销售的大门。
但真正让他动念头的,是一个具体的人。苗健彰在深圳公司楼下开了一家助听器实体店,让工程师直接跟听损者交流。有位行政主管父亲听损二十年,因为抗拒佩戴传统耳背式助听器,渐渐退出社交,变得沉默。这事让苗健彰意识到,助听器解决的不只是听力问题,它牵动着一个人的尊严、自信和社会关系。
图说/苗健彰在公司发言
图源/大象声科微信官方公众号
因此,2023年9月,苗健彰再次创业,成立听象科技,推出品牌ELEHEAR(昂听)。
ELEHEAR的第一代产品Alpha和Alpha Pro在2023年9月发布,是耳背式接收器机型,具备AI降噪、20小时续航、蓝牙音频等功能,Alpha Pro升级了降噪,重量做到3.8克,拿了MUSE设计金奖、法国设计奖和红点设计奖。但这一代产品没有用自研算法,主要作用是打通了0到1的硬件全流程自研环境。
2024年10月。ELEHEAR发布了Beyond,这是首款将自研算法与硬件深度融合的AI助听器,售价399美元。采用16通道、64段处理,配英飞凌麦克风,支持蓝牙5.3音频串流和双耳通话,内置耳鸣舒缓掩蔽功能。2025年7月,Beyond Pro在美国开售,售价599美元,搭载VOCCLEAR 2.0语音增强芯片,频响频宽扩展至8.5kHz,新增了音乐模式、AI实时翻译、20种个性化耳鸣掩蔽声。2026年CES上,ELEHEAR又推出了首款完全耳道式OTC助听器Delight,早鸟预售定价299美元,主打隐蔽性和舒适贴合。
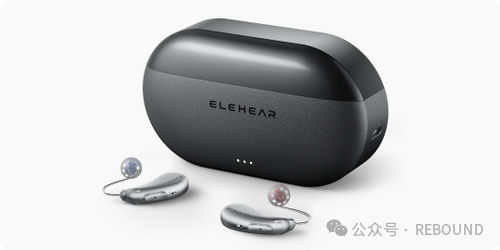
图说/Beyond Pro
图源/ELEHEAR官网
产品线扩张的背后是资本的持续注入。ELEHEAR成立初期获得了元禾原点、兰璞资本、深圳市人才创新创业基金等机构的投资。2024年完成了由小米科技、达晨财智等机构投资的天使轮融资。2025年完成了由钟鼎资本领投、可孚医疗等跟投的融资。2026年8月,ELEHEAR宣布完成数千万元人民币新一轮融资,由元禾璞华领投。
从B端语音增强到C端助听器,从深圳到美国,苗健彰这条路走了将近十年。但对于一家中国公司来说,把产品做出来,还只是故事的开始。真正的挑战,是如何在一个高度依赖专业渠道和品牌信任的市场里,让消费者愿意第一次尝试一个陌生品牌。这也是ELEHEAR接下来需要回答的问题。
一家中国公司,如何在美国“最难卖的品类”里做到第一?
助听器在美国一直是个信任门槛很高的生意。对于很多用户来说,买助听器并不是一次普通消费,而是承认自己听力下降的开始。过去,用户通常需要先做听力检测,再到线下门店完成验配,由听力师根据听损情况反复调试,之后还要定期回店复查。这套流程虽然复杂,却也构成了传统助听器行业最重要的一道壁垒。
长期以来,Sonova、Demant、Starkey等国际品牌占据了全球绝大部分市场。它们卖的不只是硬件,更是一整套专业服务,因此一副助听器卖到3000至7000美元,并不完全来自产品本身。
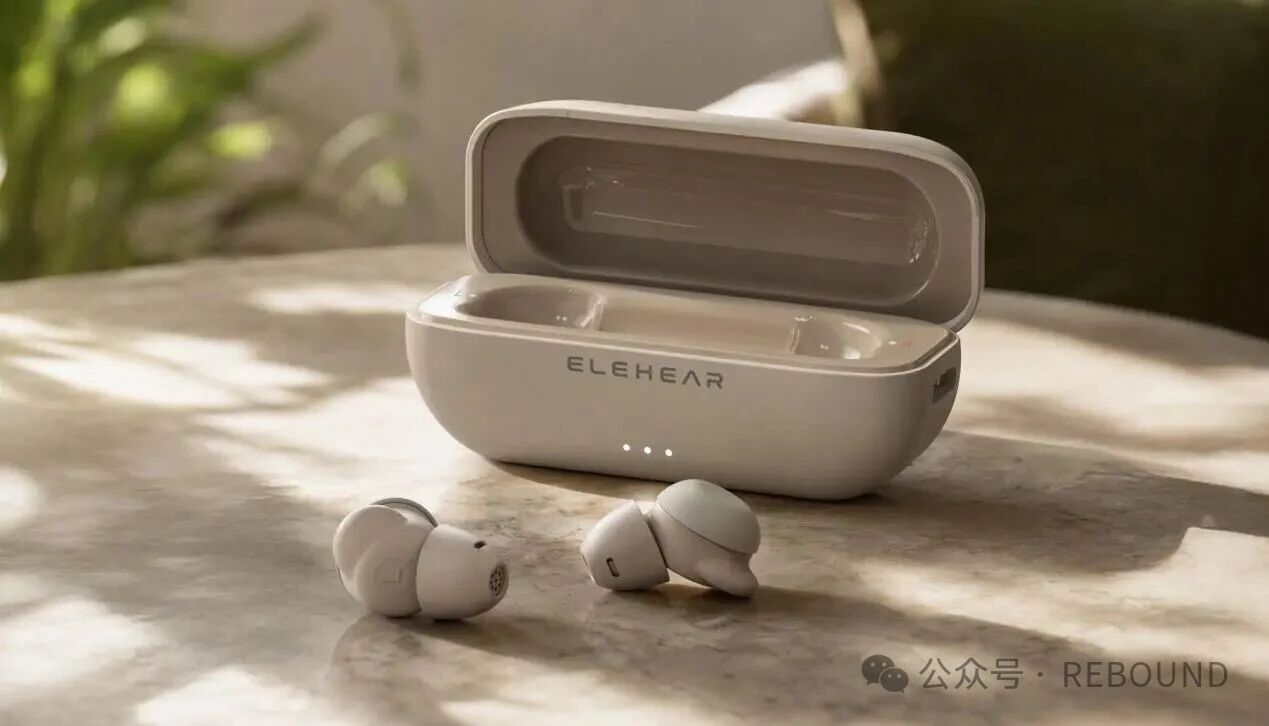
图说/ELEHEAR Delight
图源/ELEHEAR官网
2022年美国FDA正式实施OTC助听器法案之后,给了新的品牌进入市场的机会。除了Sony、HP等消费电子企业陆续入局,越来越多公司开始尝试把AI算法、消费电子和远程服务结合起来,例如:苹果AirPods Pro 2推出辅听功能,预示着助听与日常耳机的边界正在消融。
对于一家新品牌来说,真正困难的不是上线亚马逊,而是让一个第一次听说ELEHEAR的人,愿意在线花几百美元买一副助听器。ELEHEAR选择的做法,并不是简单把价格压低,而是放在重新设计整个购买流程。
产品主要通过品牌独立站和美国亚马逊销售,用户收到产品后,可以在App内完成听力筛查和基础调节。如果需要进一步调整,还可以直接连线专业听力人员进行远程参数微调。换句话说,它并没有完全取消传统助听器里的”服务”,而是尝试把这部分服务搬到线上。在退货率普遍30%左右的助听器行业,昂听把亚马逊退货率压到了8%左右。这个数字很能说明线上验配和远端服务这套东西,用户是买帐的。
在线上跑通之后,公司又开始进入线下。目前,ELEHEAR已经进入Best Buy等美国零售渠道。从路径来看,它并没有完全放弃实体,而是选择先用线上验证产品,再逐步进入线下零售体系。
相比渠道,ELEHEAR的海外社媒矩阵也是与传统的流量打法不一样,很少看到刻意制造热点的内容,内容几乎围绕用户整个购买流程展开。从”我是不是已经听损了”,到”为什么需要助听器”,再到”产品怎么调””蓝牙怎么连””出现问题怎么办”,内容覆盖了用户从了解产品到售后的整个周期。
根Similarweb数据,Facebook是主要的社媒流量来源,承担的是听力健康科普。例如《7 Signs You Might Need a Hearing Aid》获得超过8万次播放,比起介绍产品参数,它更关注帮助用户判断自己是否需要助听器。Instagram更像产品说明书和品牌主页。真实用户评价、产品介绍、媒体报道、开箱视频和客服内容被整理成不同栏目,新用户进入主页后,可以快速了解产品和品牌。
YouTube则承担更偏教育的内容。AI降噪原理、耳鸣掩蔽、产品使用方式,都被做成动画视频;同时也上传了数小时的雨声、瀑布声和白噪音,满足耳鸣用户的长期搜索需求。
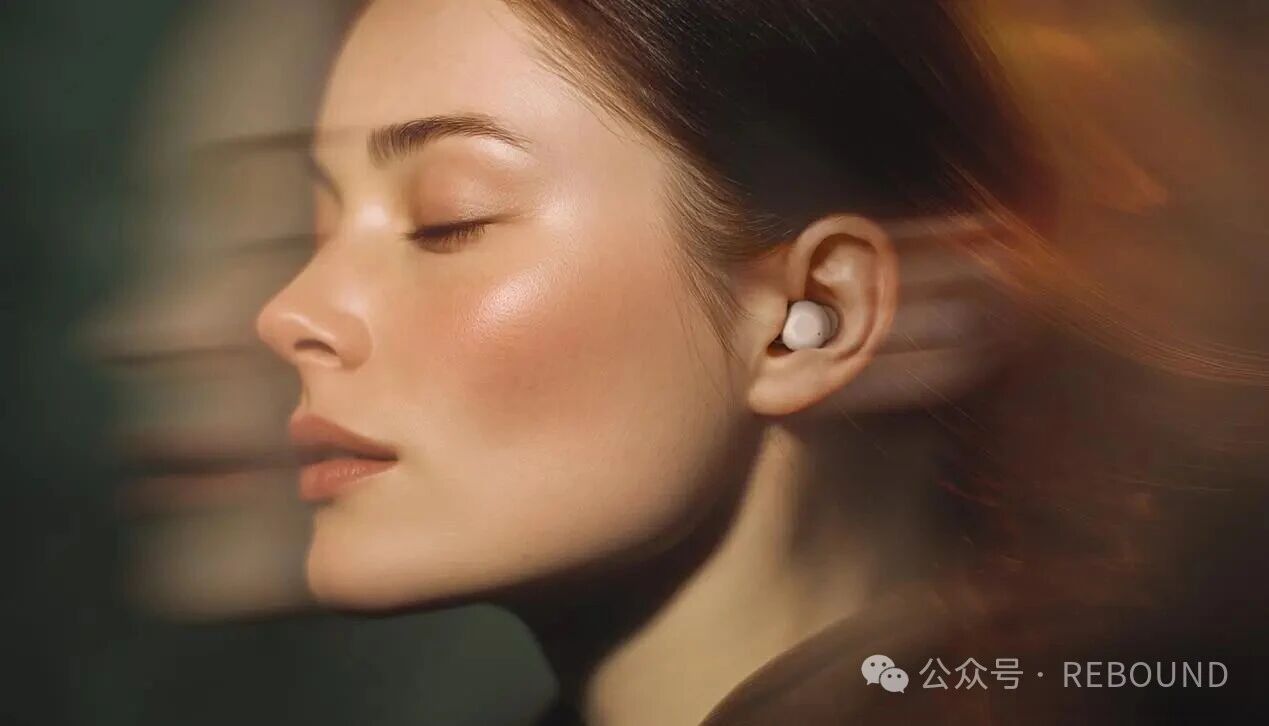
图说/ELEHEAR Delight
图源/ELEHEAR官网
同时,由助听器属于医疗属性较强的产品,消费者很少因为广告直接下单。相比有流量的KOL,它更倾向于邀请听力学家和专业评测人进行测评。Matthew Allsop、Steve Taddei等海外听力领域创作者都曾发布Beyond相关评测。Reddit一些用户也提到,自己是在看完专业听力博主的视频之后,才决定购买产品。
从结果来看,这套打法已经初步跑通。Similarweb数据显示,过往一年,ELEHEAR官网全球访问量达到219.4万次,其中超过93%的流量来自美国;自然搜索中,品牌词占比达到76%。说明对于不少用户来说,ELEHEAR已经不再只是亚马逊上的一个陌生品牌,而开始成为他们主动搜索、主动了解的对象。
结语
ELEHEAR的故事,并不只是把一款助听器卖到了美国。
过去,中国企业出海更多依靠供应链效率和成本优势;而助听器这样的医疗消费品,真正考验的往往是产品之外的能力——用户是否愿意相信一个陌生品牌,是否愿意长期佩戴,出了问题之后,是否还能持续获得服务。
ELEHEAR进入的是一个长期由欧美品牌主导、依赖专业服务建立壁垒的行业。从目前来看,它至少证明了一件事:中国企业不仅有机会进入过去壁垒较高的垂直消费市场,也开始尝试用AI、消费电子和线上服务,探索一套不同于传统模式的产品和服务路径。
对于越来越多的出海企业来说,未来比拼的或许不只是成本和效率,而是谁能真正理解用户、建立品牌,并在一个陌生市场里赢得信任。真正能够留下来的,也往往是那些既能做好产品,也能做好服务的公司。


 kana