 专栏, 作者
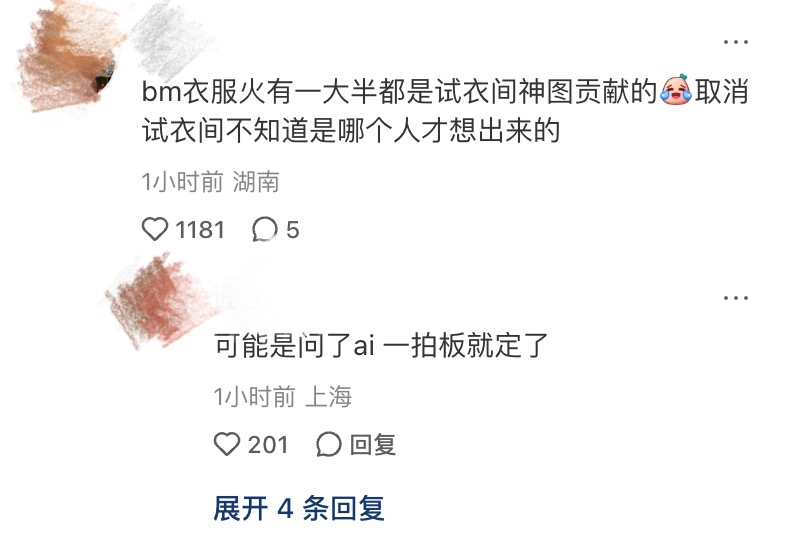
“BM 衣服火,有一大半都是试衣间神图贡献的。取消试衣间不知道是哪个人才想出来的?”
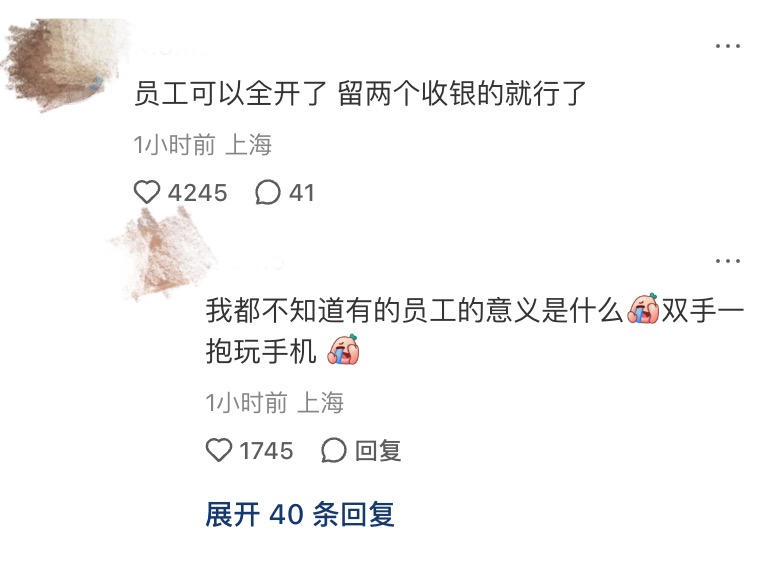
“可能是问了 AI,一拍板就定了。”
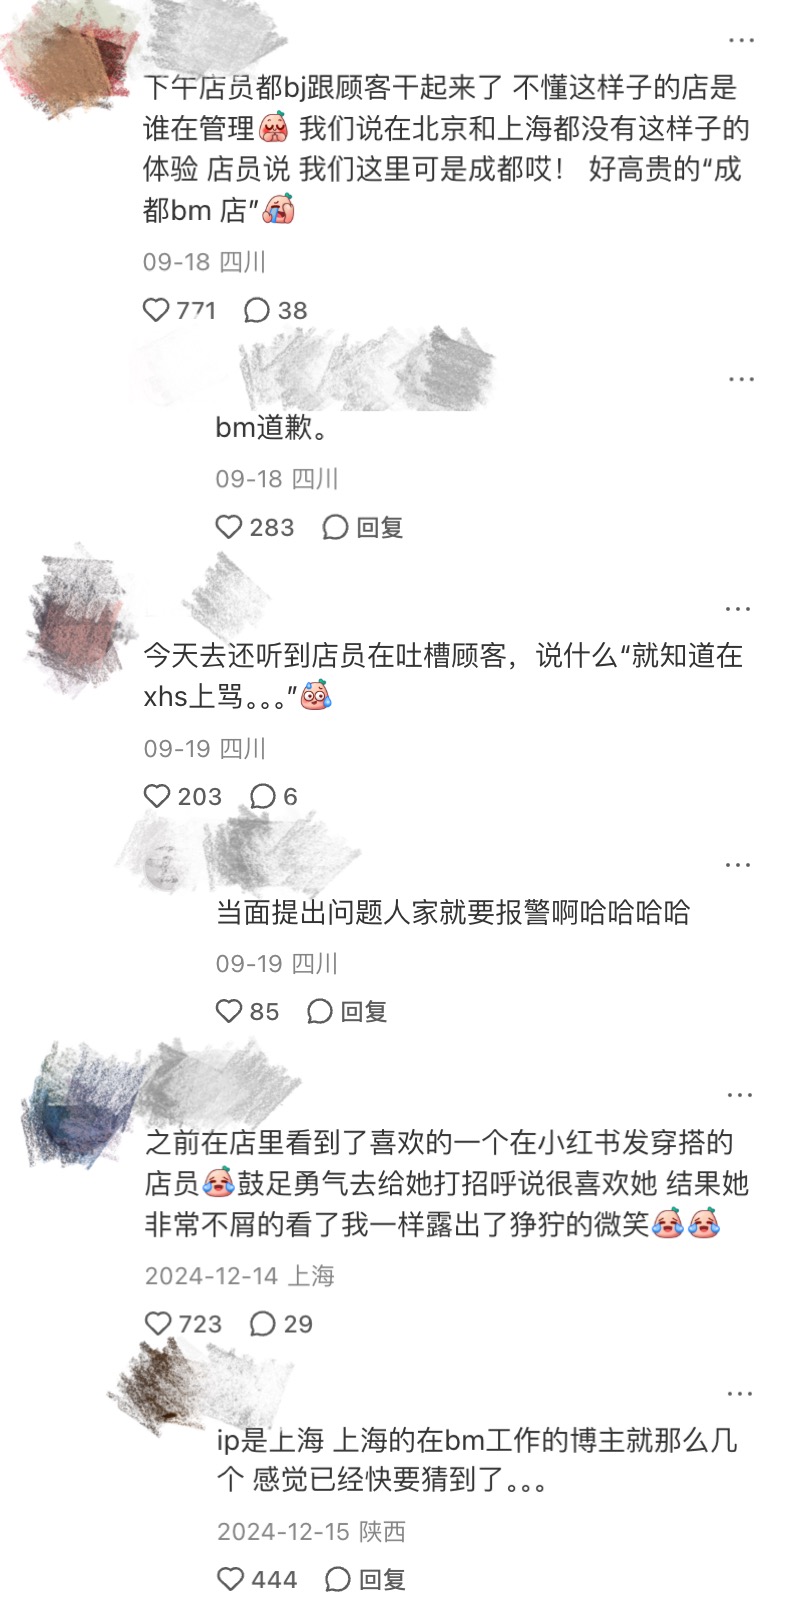
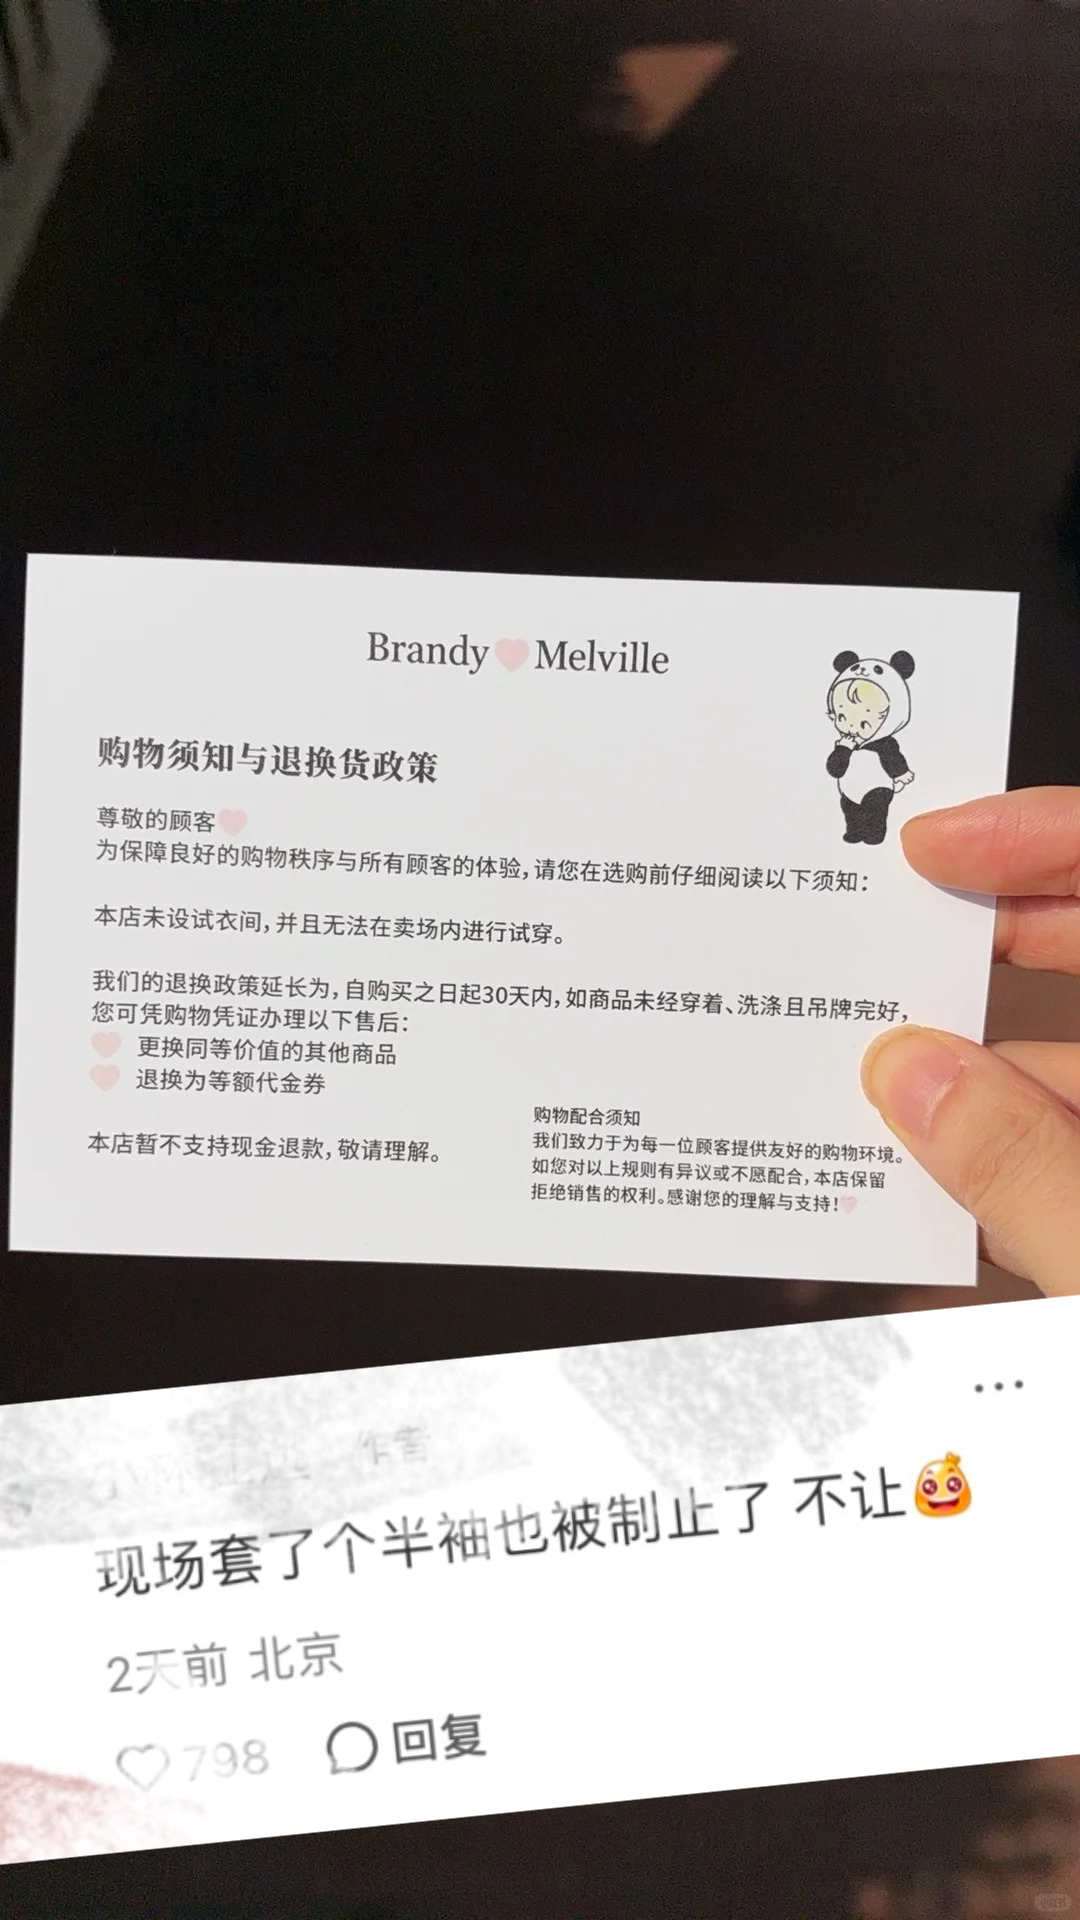
近期,Brandy Melville(简称:BM)在国内大陆门店取消试衣间。这个靠着短款、修身的基础款女装和高度统一的视觉风格,在年轻消费者中积累了很高认知度的品牌,一纸新规为品牌增加了不少热度。
更让消费者摸不着头脑的是,部分线下门店原则上不支持退款,商品只能更换等值商品或兑换代金券,质量问题除外。线上仍可退款,但有消费者指出很多衣服 App 上比线下贵 20 块。
此前, BM 已在美国、英国、加拿大多地门店关闭试衣间。品牌至今未给出明确解释,只有员工口头传达“公司突然通知的”。网传取消试衣间与店内盗窃事件增多有关。
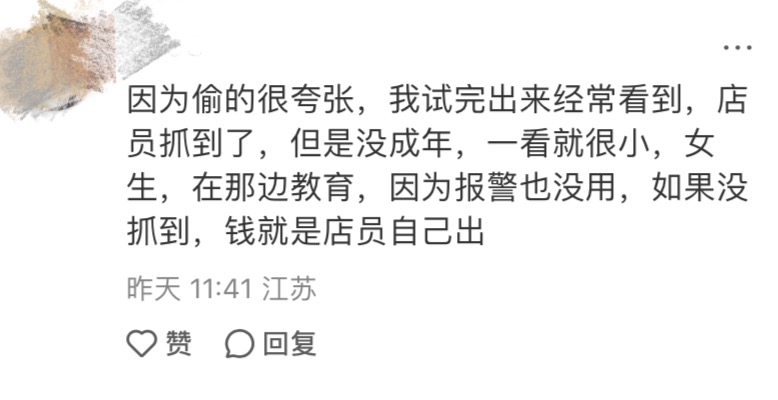
不过,骂声并没有一边倒。
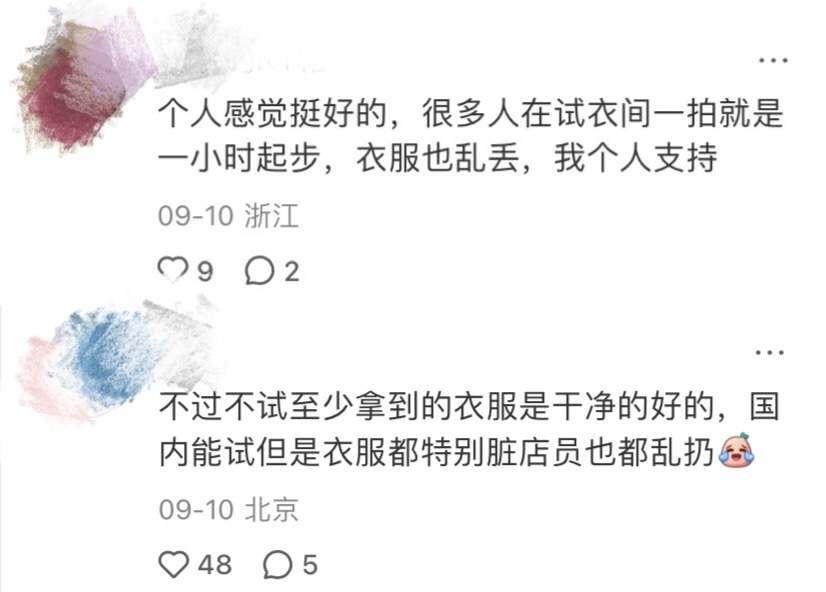
有人表示理解:“很多人在试衣间一拍就是一小时起步,衣服也乱丢。不让试穿反而能让衣服保持得更干净。
甚至有人骂着骂着,发现自己还是没法恨它。
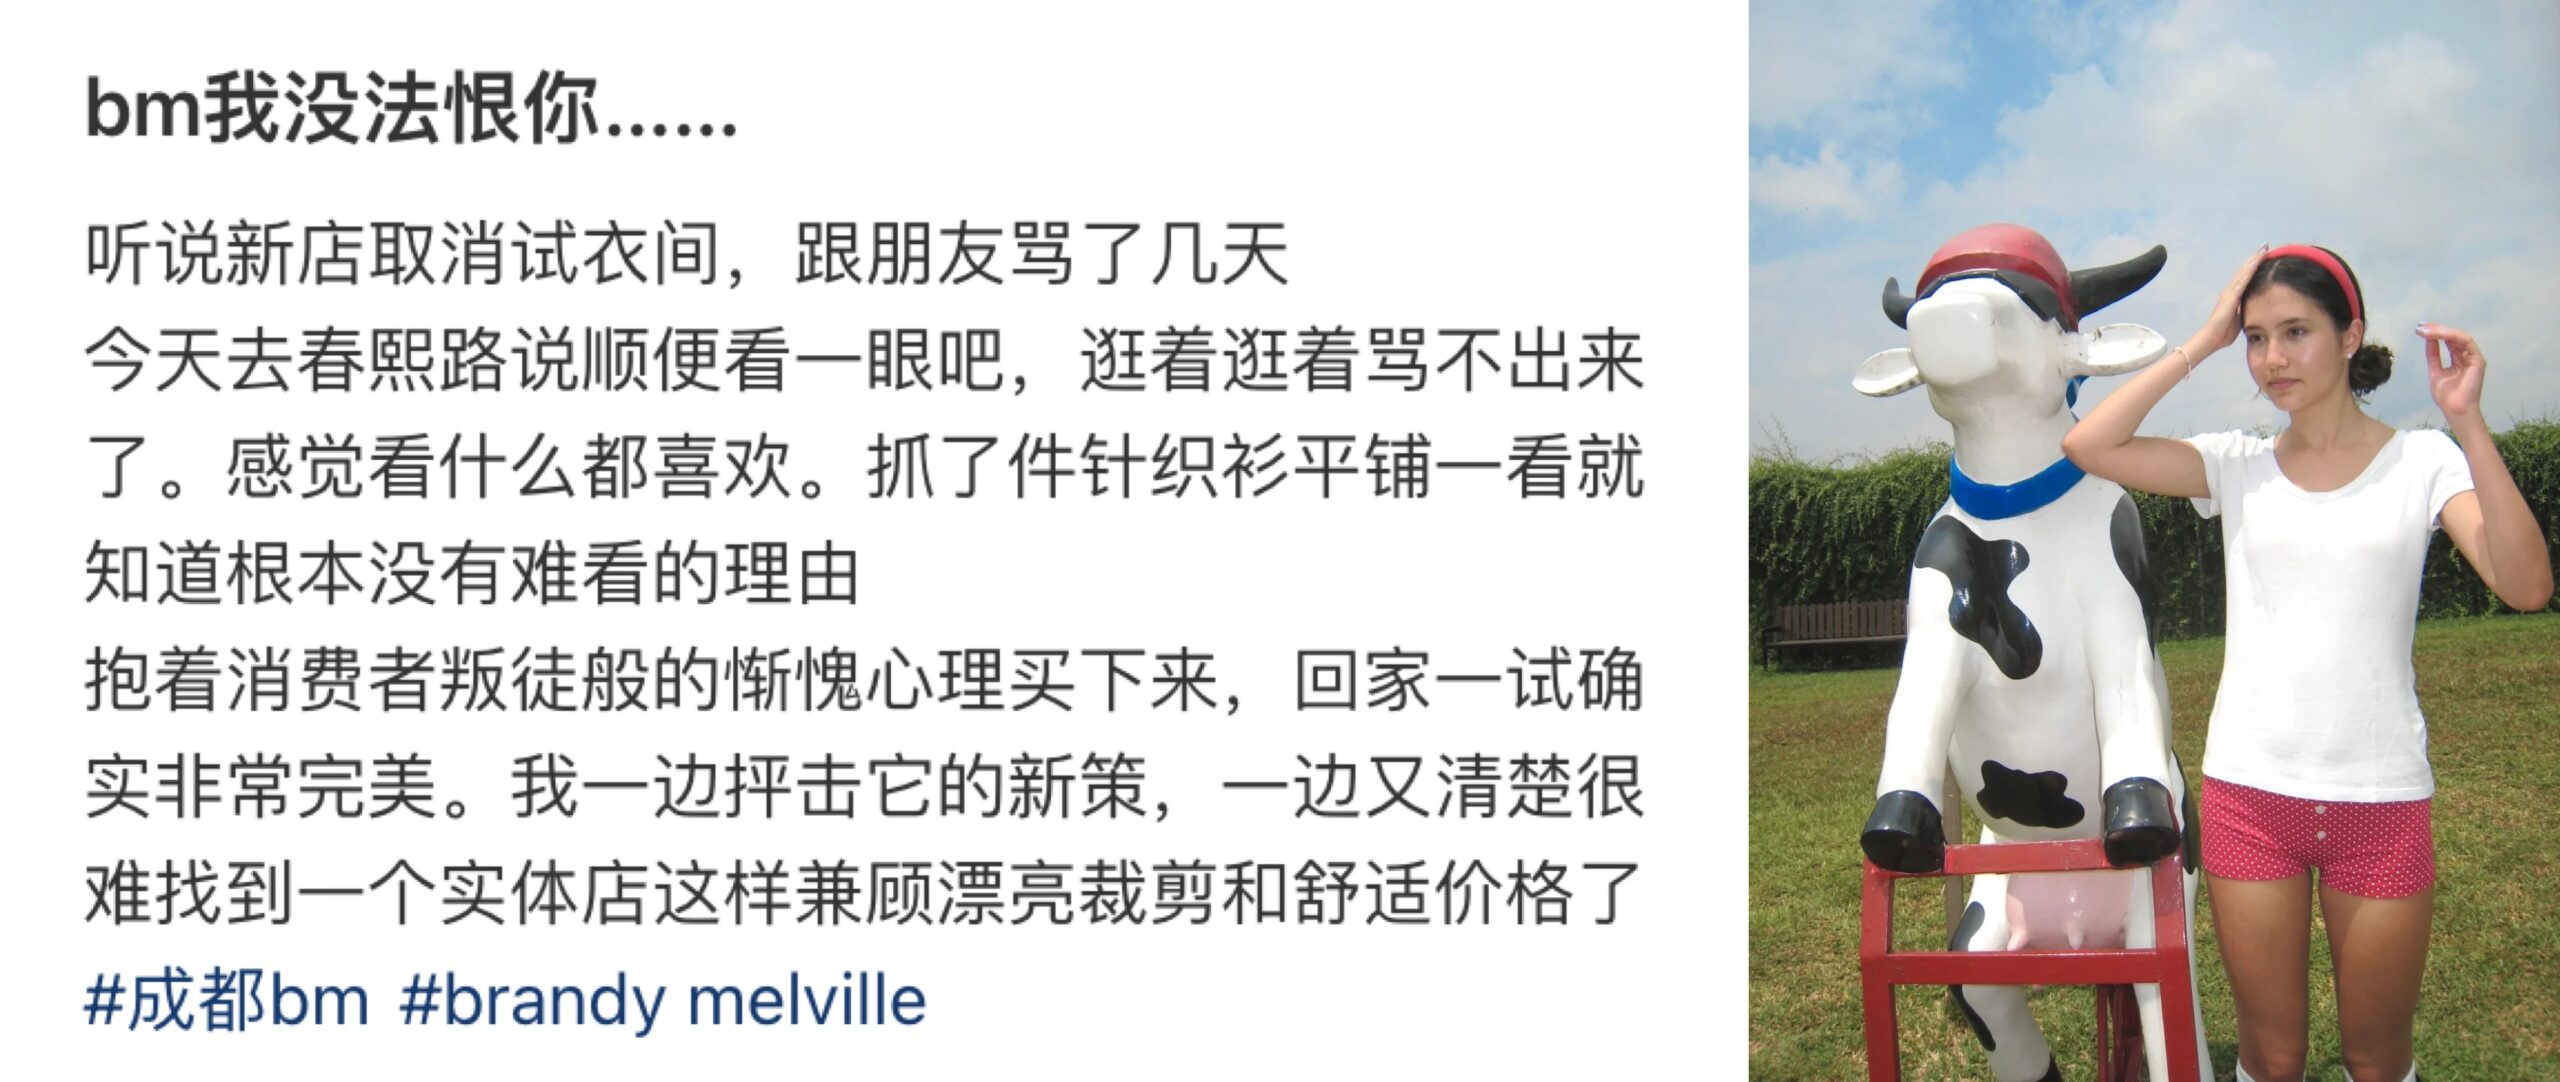
“听说新店取消试衣间,跟朋友骂了几天。今天去春熙路说顺便看一眼吧,逛着逛着骂不出来了。感觉看什么都喜欢。”
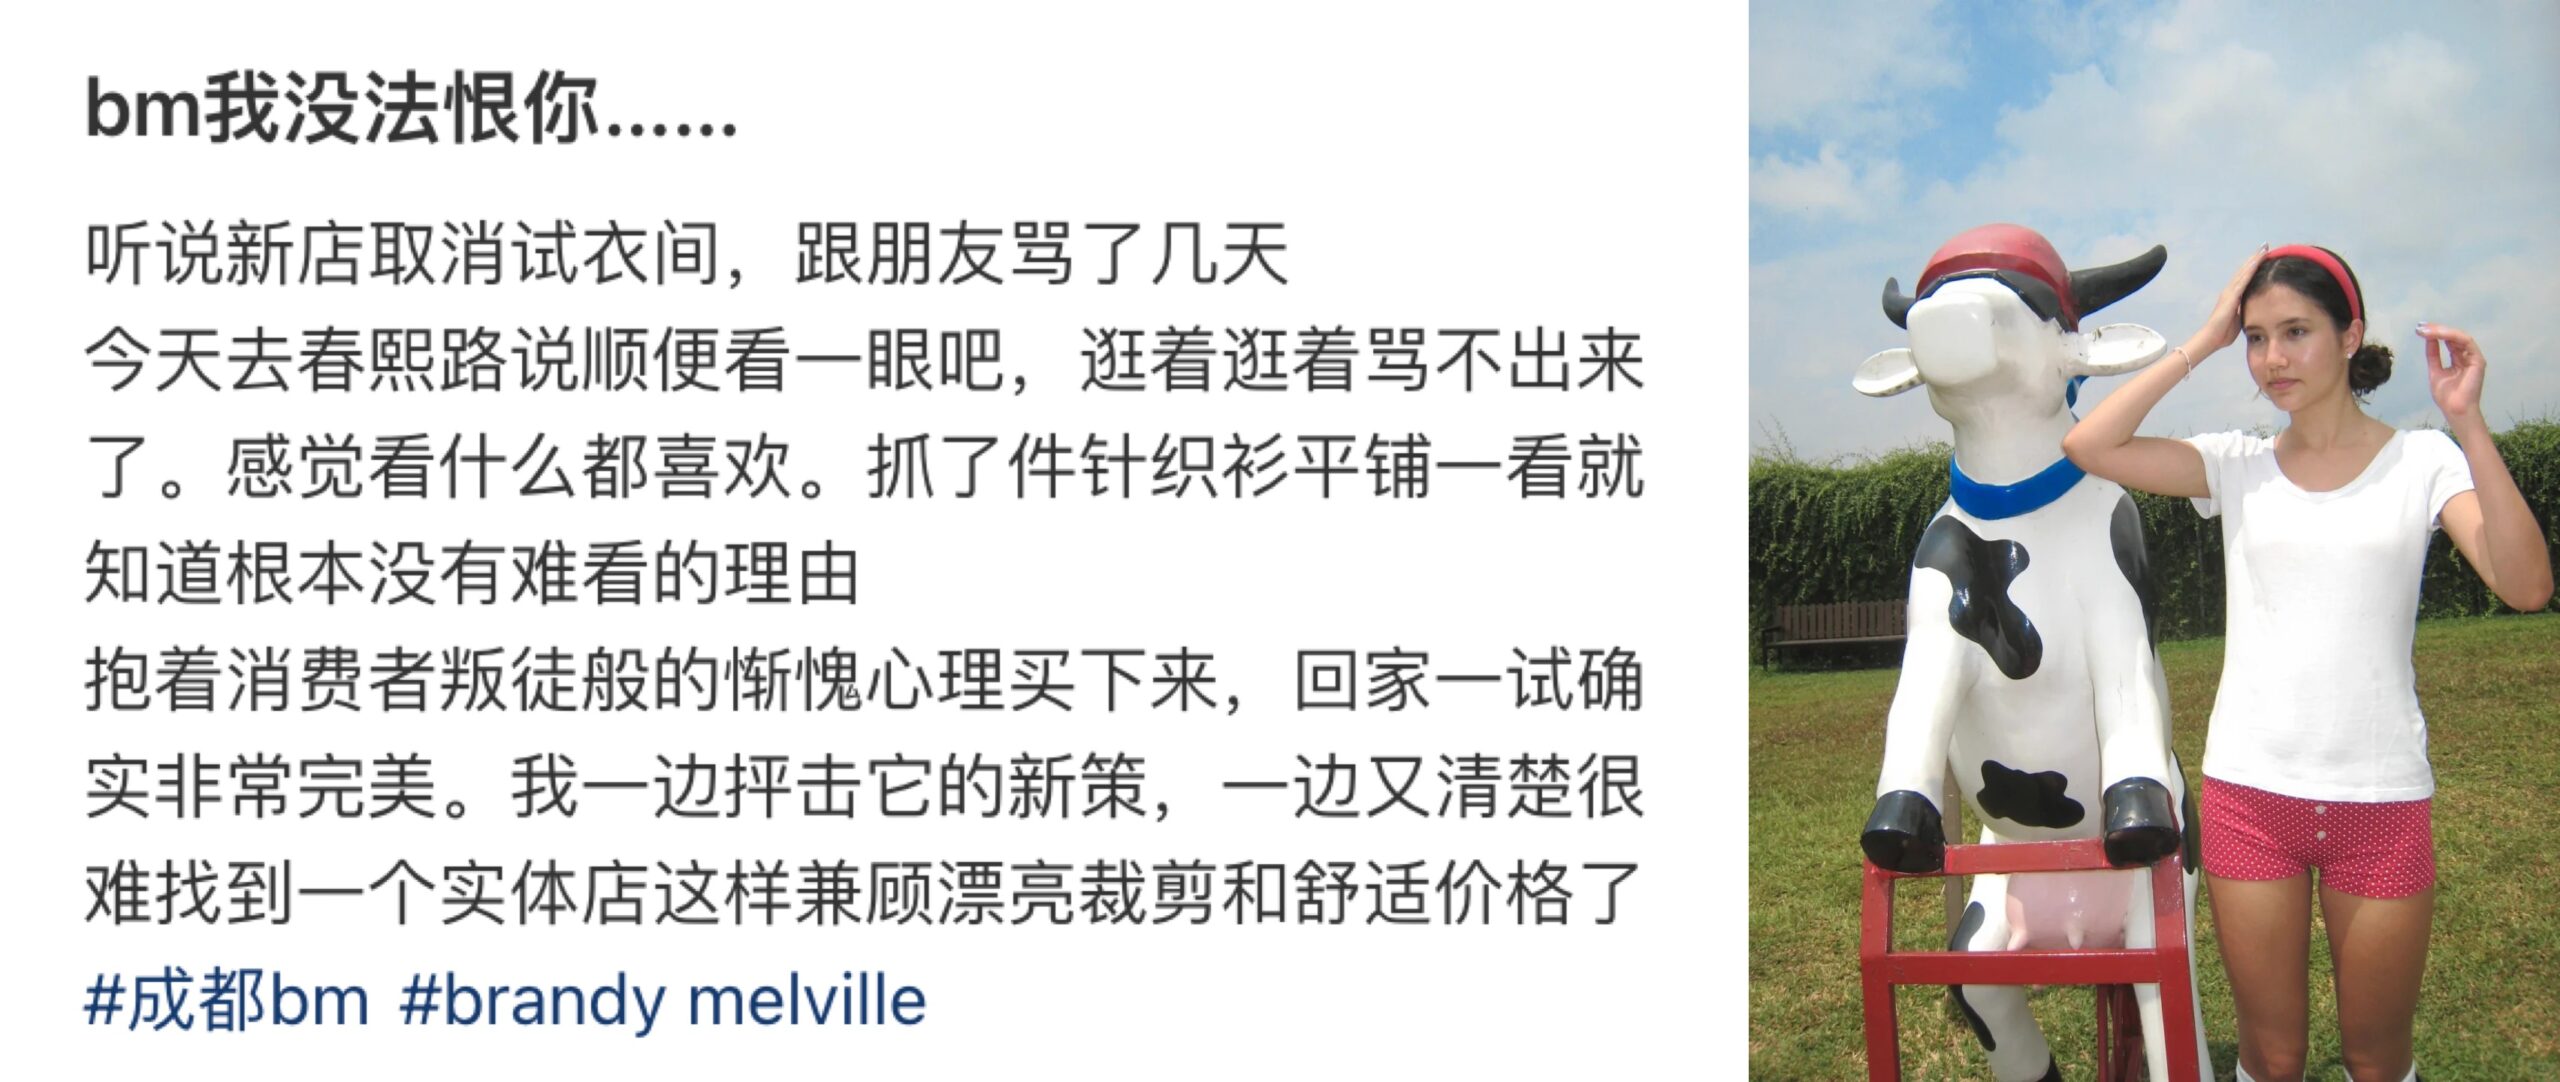
这位消费者最后还是抱着“消费者叛徒般的惭愧心理”买了下来。回家试穿后,发现衣服确实很好穿,于是一边继续抨击 BM 的新政策,一边承认:很难找到另一个实体店,可以同时把漂亮的剪裁和相对低的价格放在一起。
于是有人发问:BM 如此傲慢,为什么还是有人前仆后继地去为它买单?
为什么 BM 一边被骂“服从性测试”,一边被承认“很难替代”?
BM 身上的矛盾,并不是从取消试衣间才开始的。
早在 2020 年,网上就流传过所谓的“BM 女孩身高体重对照表”。围绕这个品牌形成的一套风气,也不断把“能不能穿进去”变成一种值得讨论、甚至值得炫耀的资格。
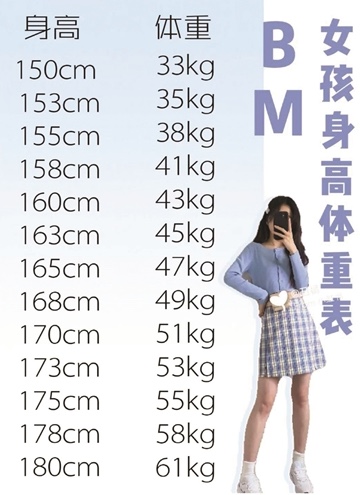
买衣服本来应该是身体挑衣服,到了 BM 这里,却很容易变成衣服反过来挑身体。
但另一边,也有消费者发现,一些单品因为弹力面料和具体版型,实际穿着并没有想象中那么“挑人”。
于是出现了一句很有 BM 特色的调侃:“一个经济学上最 make sense 的均码策略,能跟 patriarchy 扯上关系。”
争议归争议,均码却反过来成了 BM 最强的品牌识别之一。
它让消费者很快知道什么是“BM 风”,也让一批消费者形成了相对稳定的穿衣习惯。
而对 BM 的质疑,也早就超出了尺码本身。
2024 年,HBO 上线纪录片《Brandy Hellville & the Cult of Fast Fashion》,由奥斯卡获奖导演 Eva Orner 执导。影片基于 Business Insider 记者 Kate Taylor 此前对 BM 的调查,采访多位前员工和前高管,将镜头从门店里的衣服进一步对准品牌内部的职场文化、招聘争议,以及快时尚产业背后的环境问题。
但有意思的是,争议并没有直接转化成消费者的离开。社交平台上依然有人分享穿搭,线下门店依然有人排队。
这也是 BM 身上一个始终存在的矛盾:消费者可以不认同品牌的某些做法,却依然觉得它很难替代。
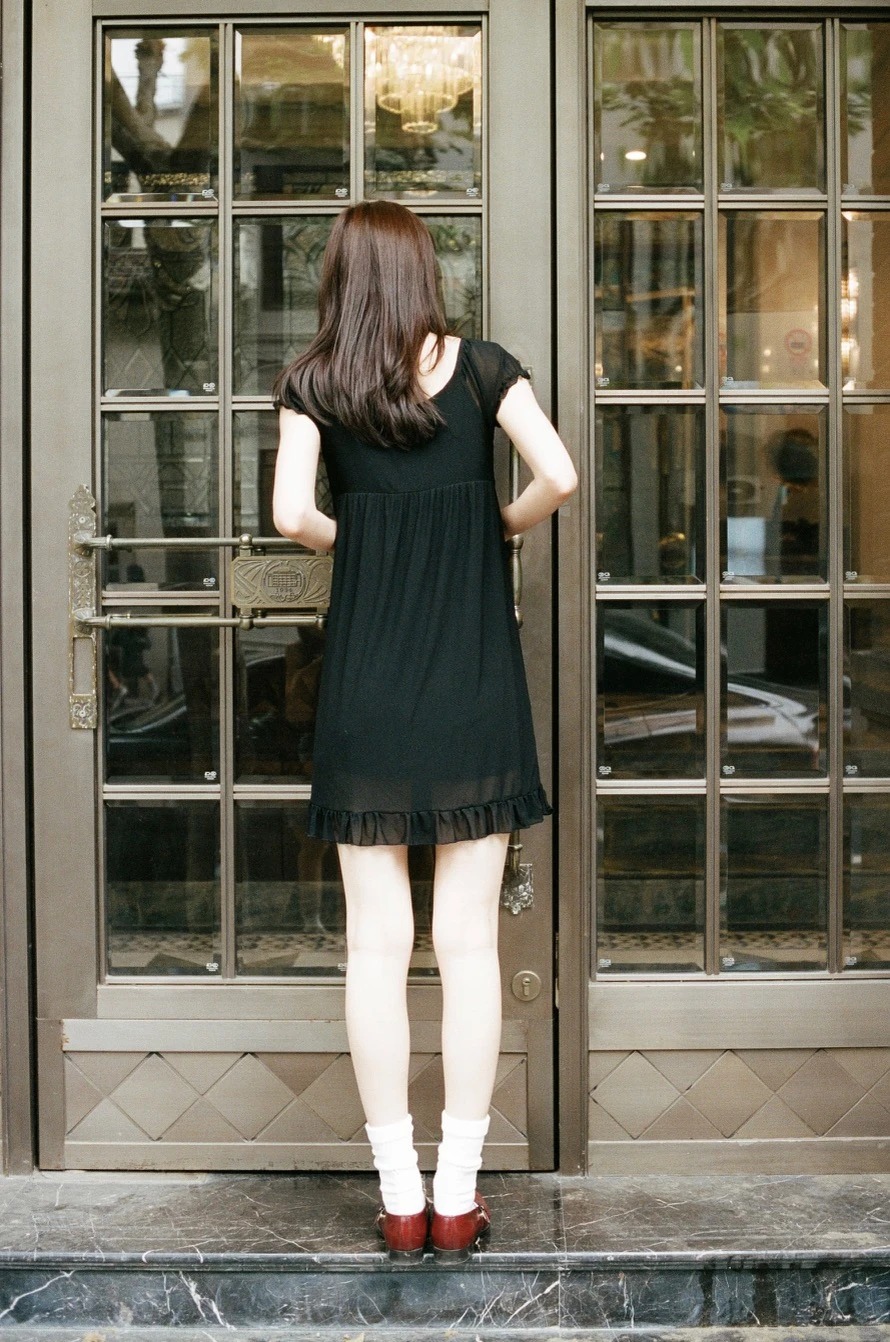
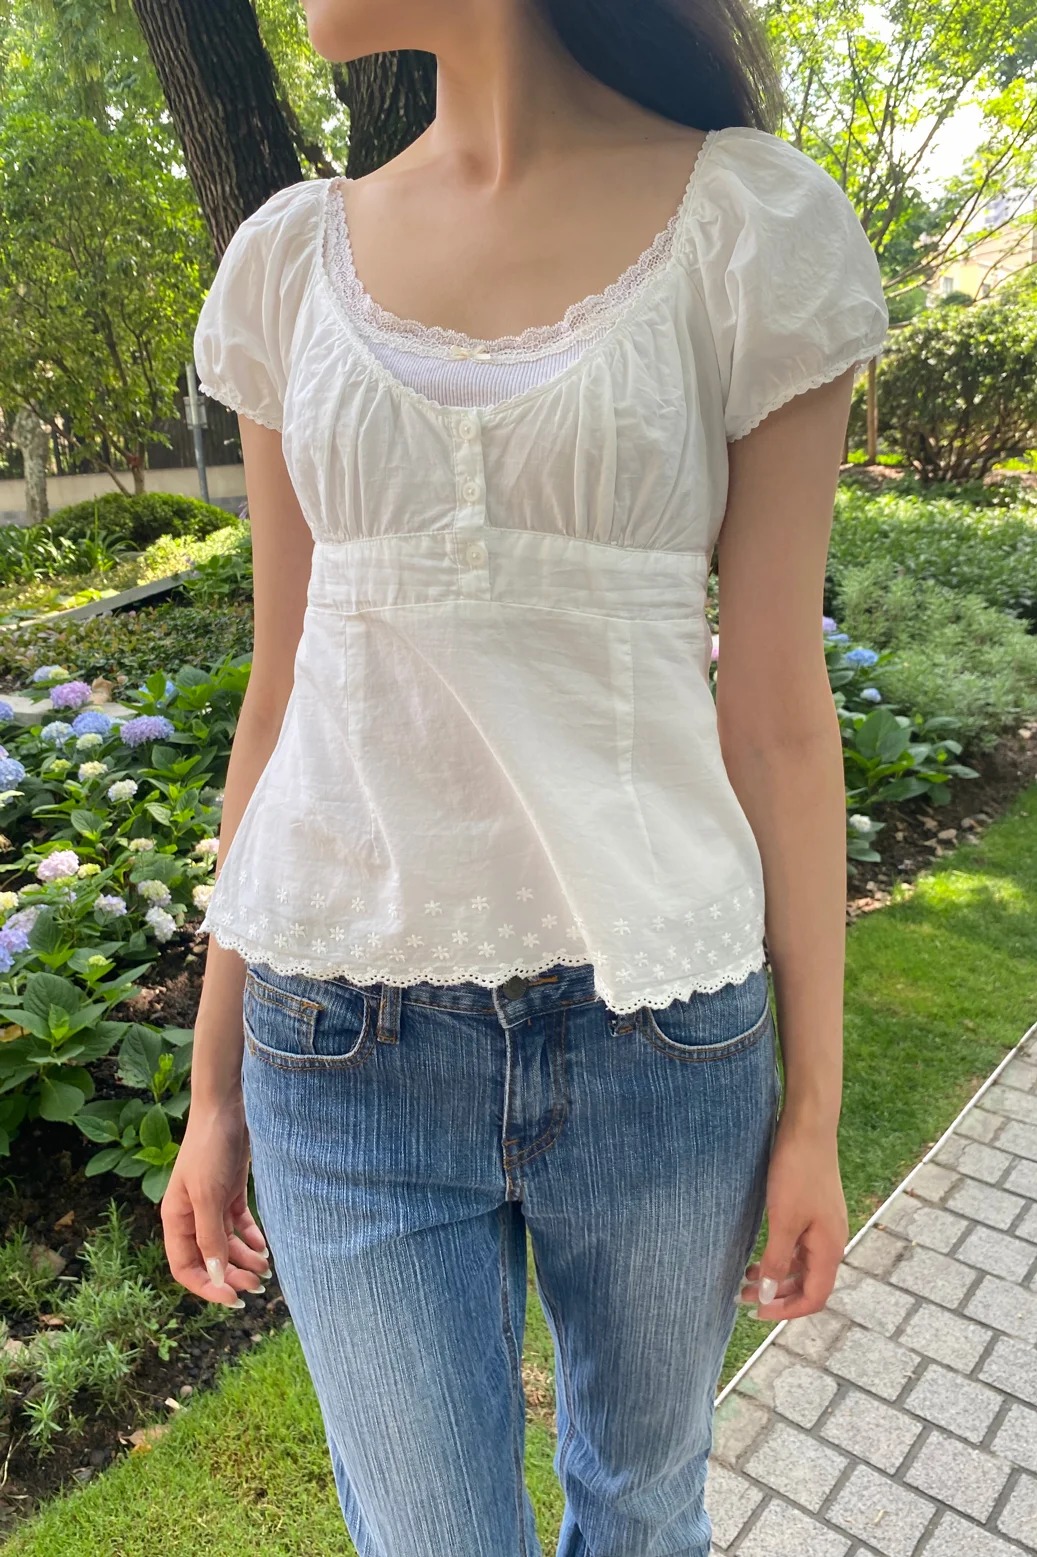
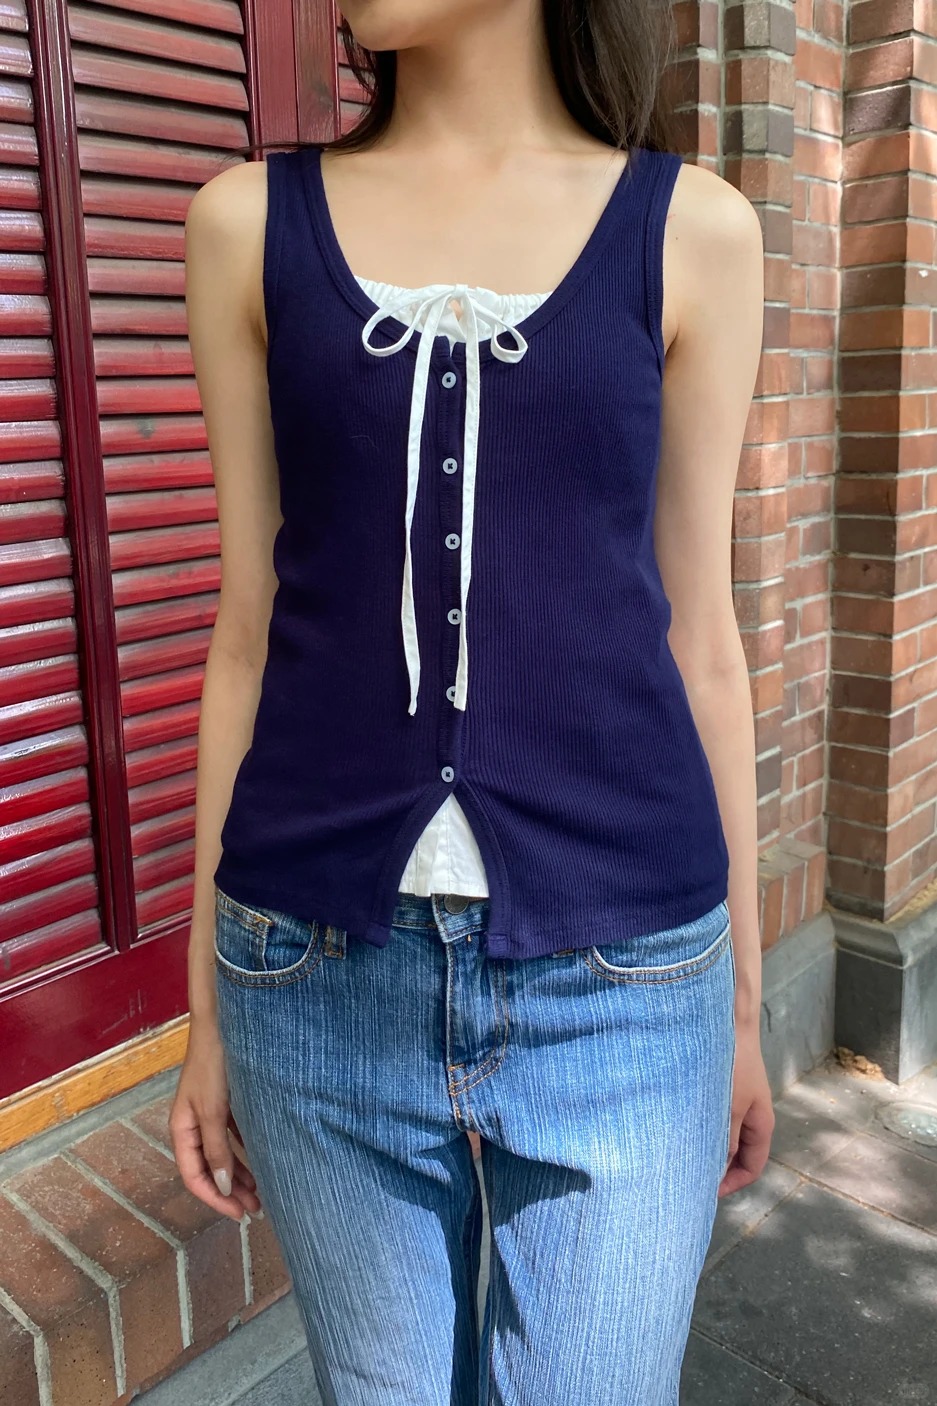
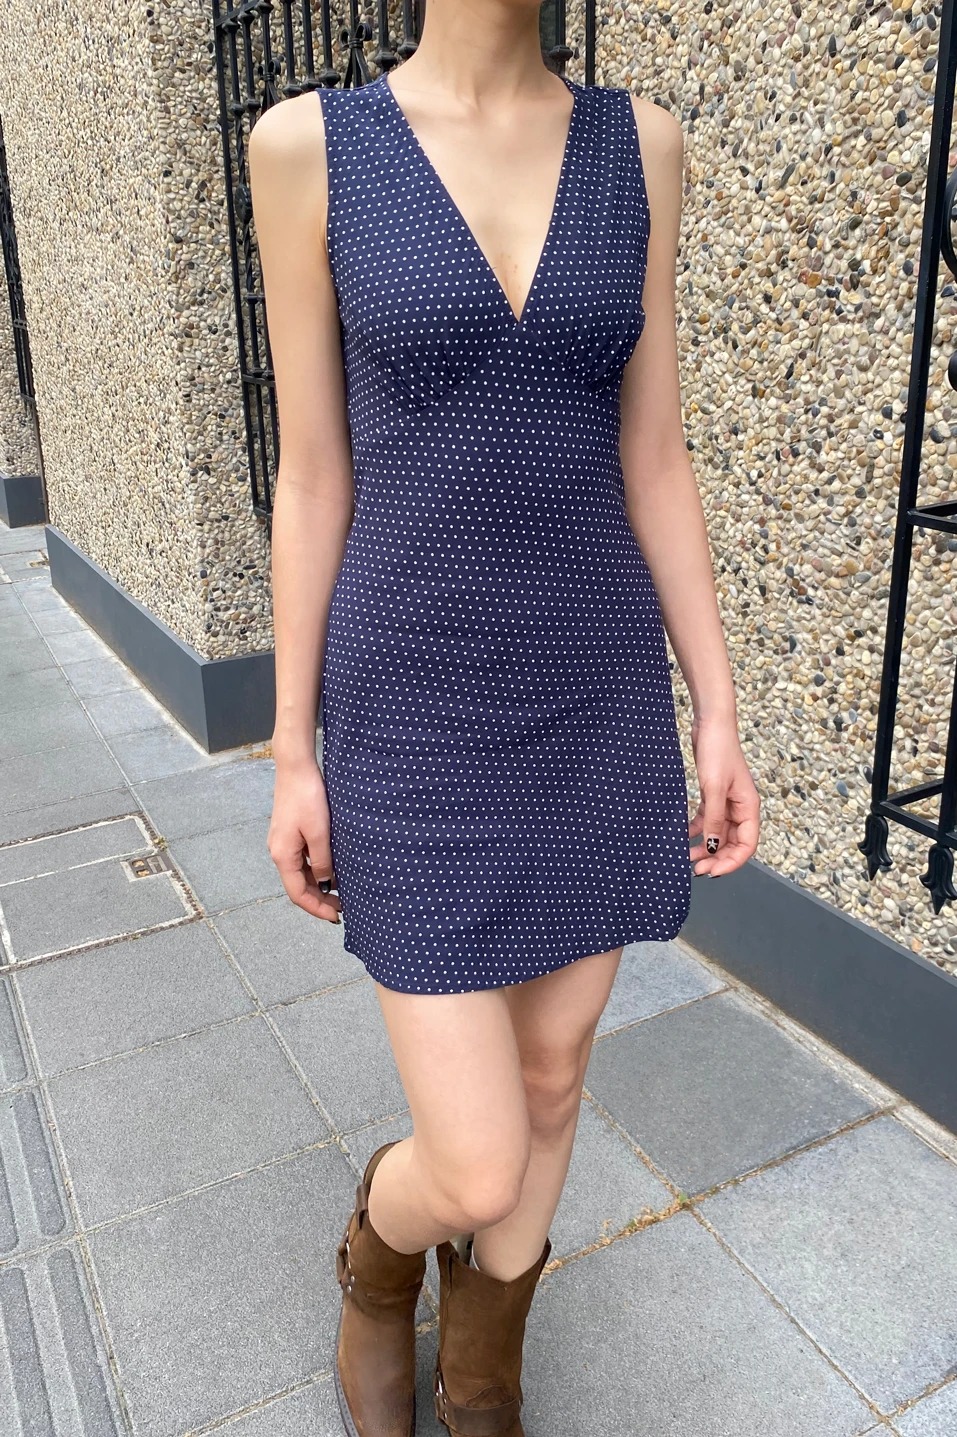
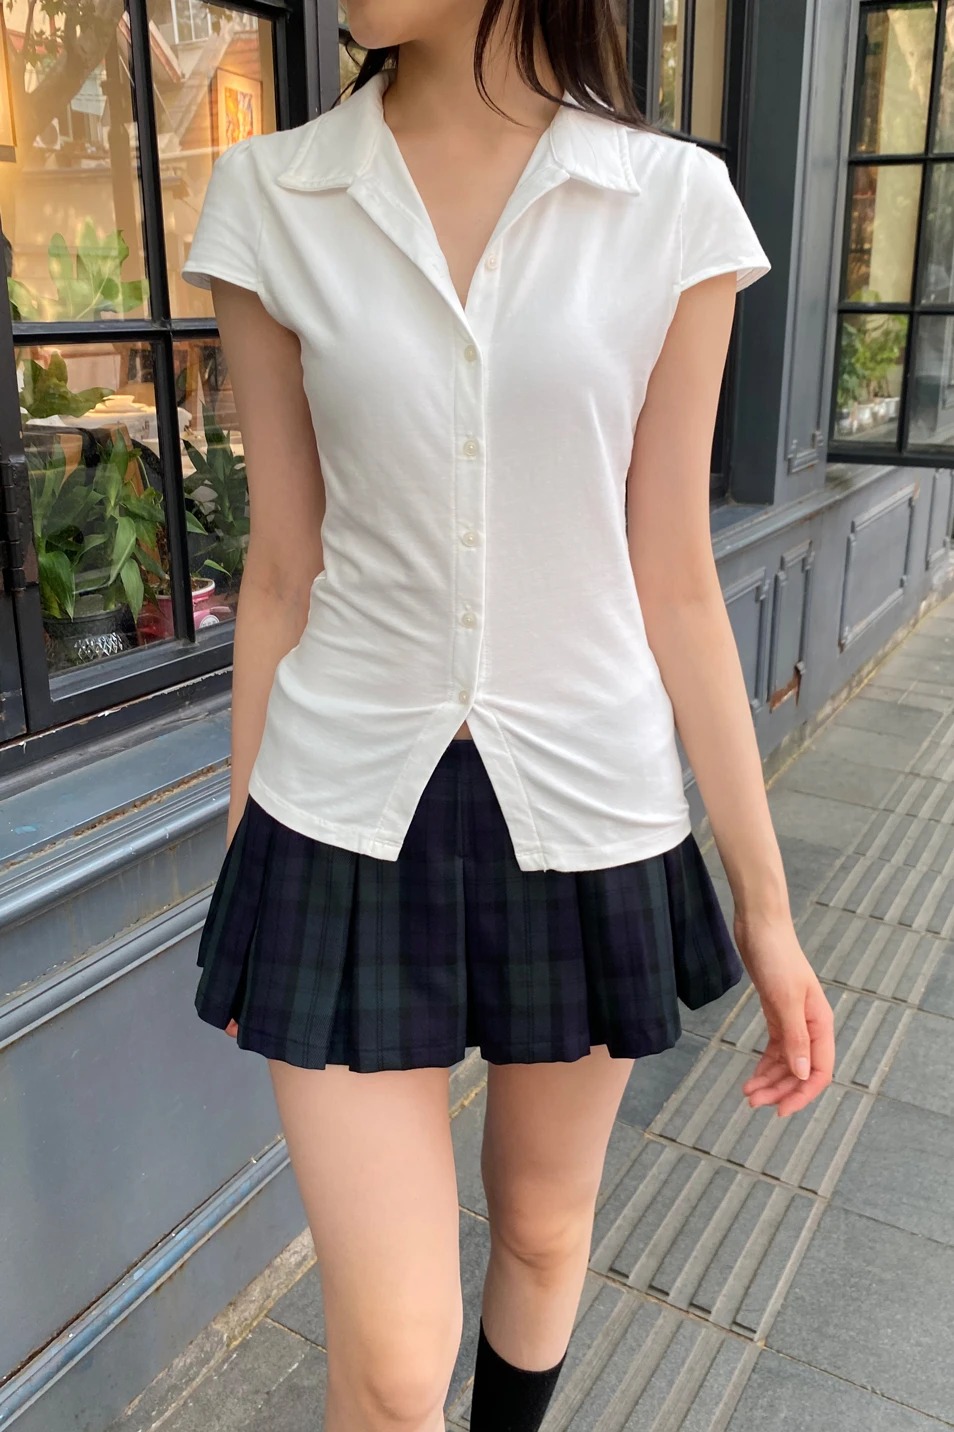
最直接的购买理由是:穿上之后好看。
“看起来就是一片不起眼的布,但是穿上就是好看,说不上来的好看。”评价背后来自 BM 的产品逻辑。BM 没有特别复杂的设计,也很少靠夸张 Logo 制造存在感。短款、修身、露腰、高腰、弹力面料,再加上相对统一的版型,让它的衣服看起来都不复杂,却很容易形成一种稳定的“上身效果”。
第二个原因,是“价格合理”。
BM 绝大多数单品的价格集中在 100 元到 300 元之间,其中露脐短上衣、针织外搭、格子短裙等标志性单品,价位在几十元到两百元之间。这个价位放在中国年轻消费者的日常消费语境里,恰好落在“不用太犹豫就能买”和“买了不会觉得亏”的交叉区间。
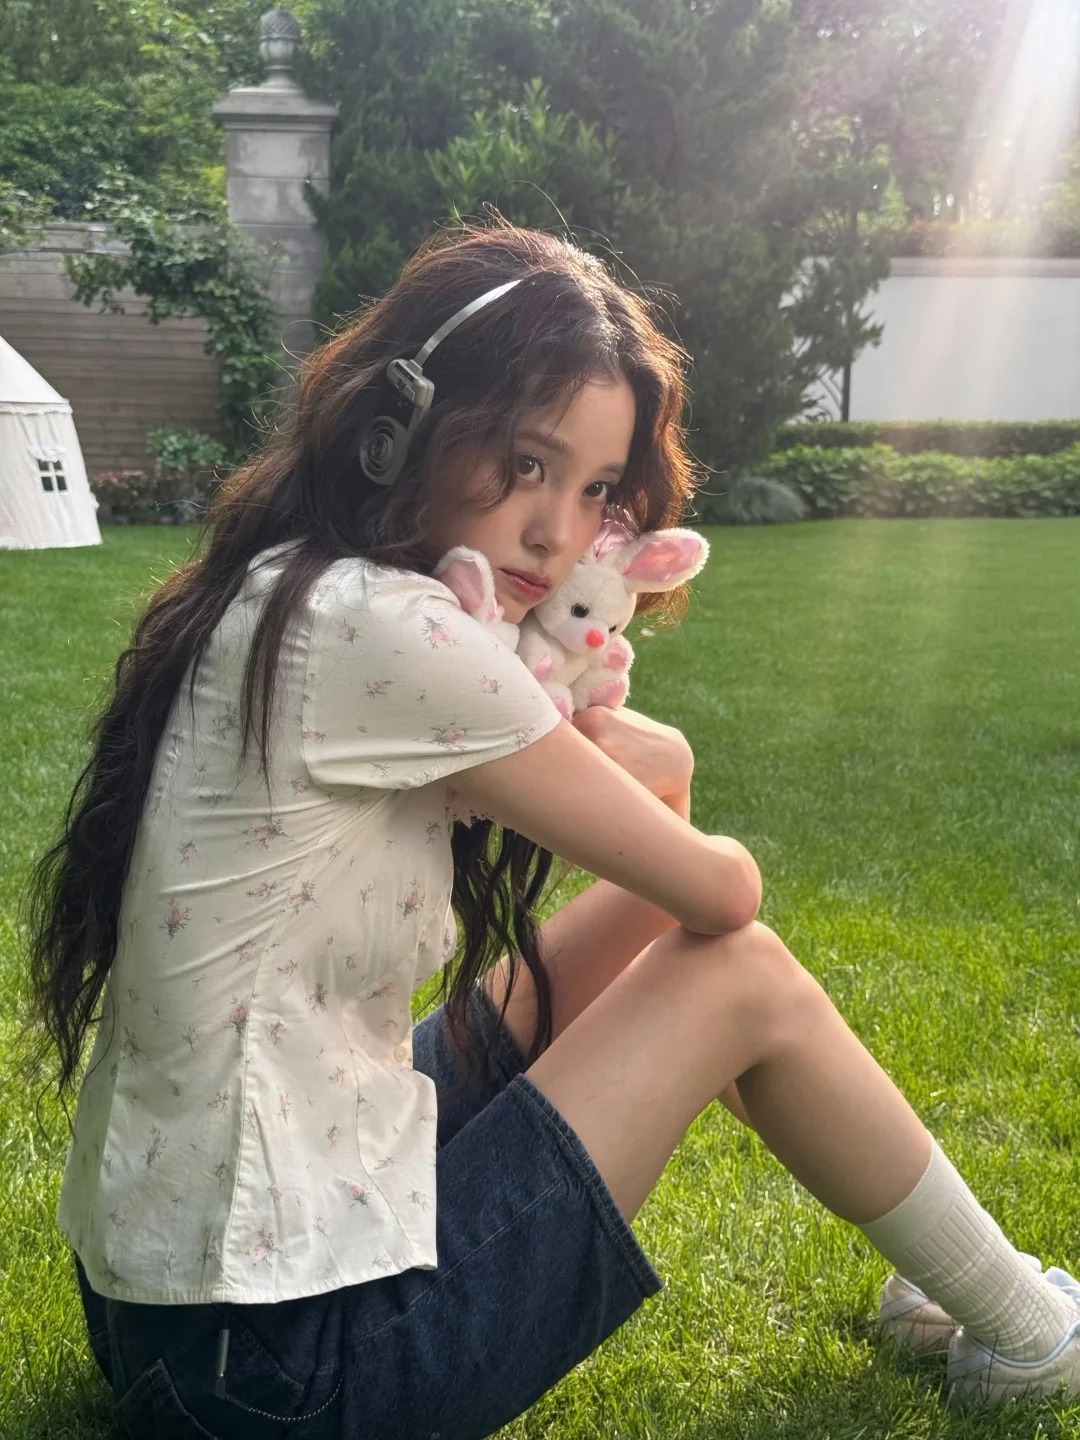
有消费者直接把它概括为“学生预算也能入手”。对比 BM 的风格辨识度和明星上身频率(欧阳娜娜、Jennie 等频繁穿着,被视为品牌的“野生代言人”),这个价格带来的“感觉溢价”是明显的——消费者觉得自己用快时尚的价格,买到了接近“潮牌”的视觉身份。
也因此,BM 未必是消费者能找到的最低价,虽然平替很多,但真正让消费者觉得“就是那个感觉”的,却不太多。
所以才会出现“三个月买一万”“每次去 BM 都有很多想试的,几乎不会空手走出来”这样的消费者。
而 BM 价格能压在这个区间,很重要的原因是均码策略直接降低了生产和库存成本。
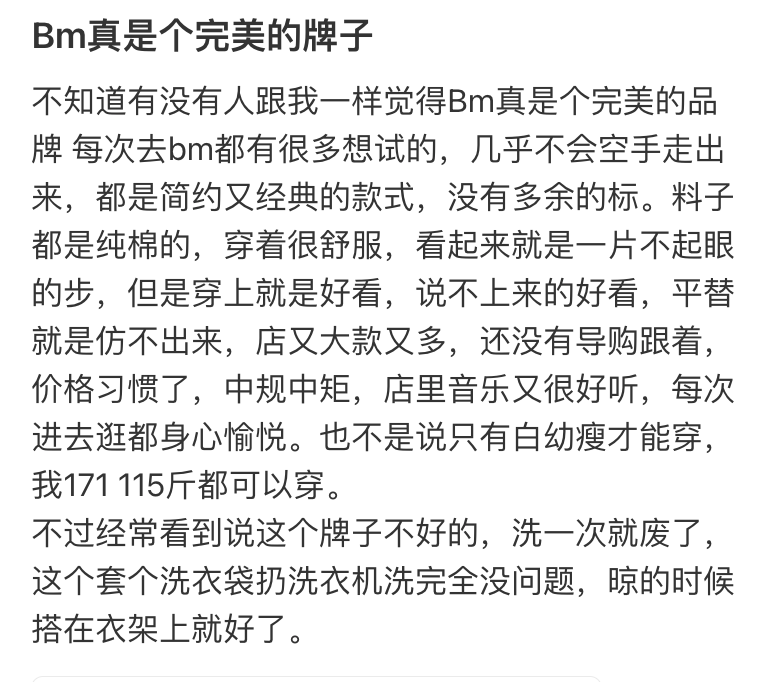
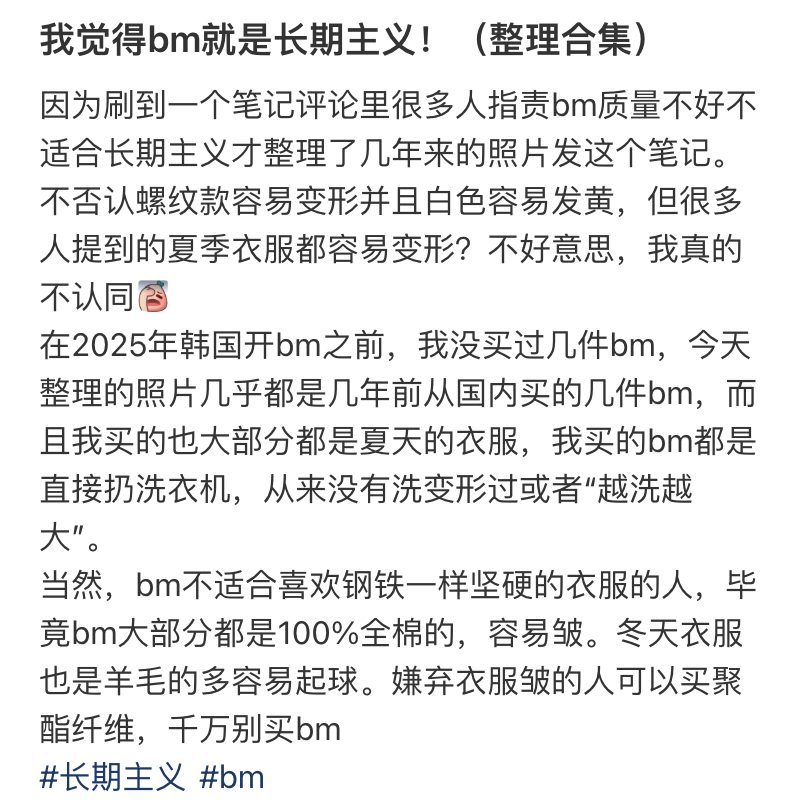
第三个原因,是“纯棉”面料。
放在大量网红女装还在用聚酯纤维的环境里,“纯棉”成了BM消费评价的高频词。
但“纯棉”并不等于“好质量”。棉也分等级,克重、支数、织法、后整理、弹力纤维比例,都会影响一件衣服的寿命。同样是纯棉,有的耐穿,有的洗两次就变形。所以BM的面料评价才会这么分裂:
一边有人说:“总是讲纯棉纯棉,可是布料很烂啊,别的牌子的纯棉也没有穿一下就变形。”“就那抹布一样的质量还说这些,有一件夏天的衣服洗两次不变形的吗?问就是纯棉,优衣库也是纯棉我咋能穿几年呢?”“BM也不全是纯棉,也有很多雨伞布、围裙布的衣服,还卖小两百。”
一边有人替品牌回复:“套个洗衣袋扔洗衣机洗完全没问题,晾的时候搭在衣架上就好了。”
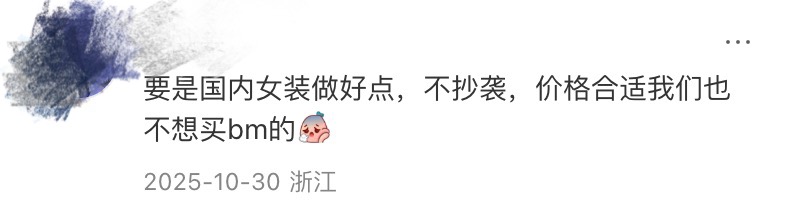
以上因素离不开 BM 的生意里一个很现实的变量:同行。“要是国内女装做好点,不抄袭,价格合适,我们也不想买 BM 的。”
而被留下的,有人把这种关系形容为“饭圈化提纯”:品牌先通过风格和尺码筛选出认同 BM 的人,再用一套套规则不断测试消费者的服从度。有人更激进地总结为“虐待产生忠诚”,甚至认为“剩下的人已经到了认知失调的地步,不管BM干什么都会吻上来”。
BM 本身确实已经有了一批死忠消费者。一位消费者说,自己已经“筛选出哪些款式颜色更适合自己”,即使没有试衣间,也能大致判断要不要买。
有人取消试衣,就有人把试衣做成生意
BM 不是唯一一个选择减少甚至取消试衣空间的服装零售商。
Stussy 不公开宣传“取消试衣间”,但它的线下体验里,试衣这件事从来不是被重点投入的环节。试衣政策高度不统一:香港铜锣湾店的部分 T 恤不提供试穿,限定款通常也不让试;部分门店试衣间数量极少,“只有1个,你得排队”;Outlet Sale 甚至直接写明“不允许试穿任何衣物”。消费者要么在少得可怜的试衣间前排队,要么直接拿了就走。
Stussy 的做法更接近潮牌零售的惯性:门店的核心任务是发售新品、维持排队氛围、制造稀缺感。夏威夷店每天只上架约 50 件限定商品,人们早上 5 点就开始排队。消费者来 Stussy,买的是 Logo、是潮流身份、是“今天发售的那件”,不是“在试衣间里慢慢确认合不合身”。
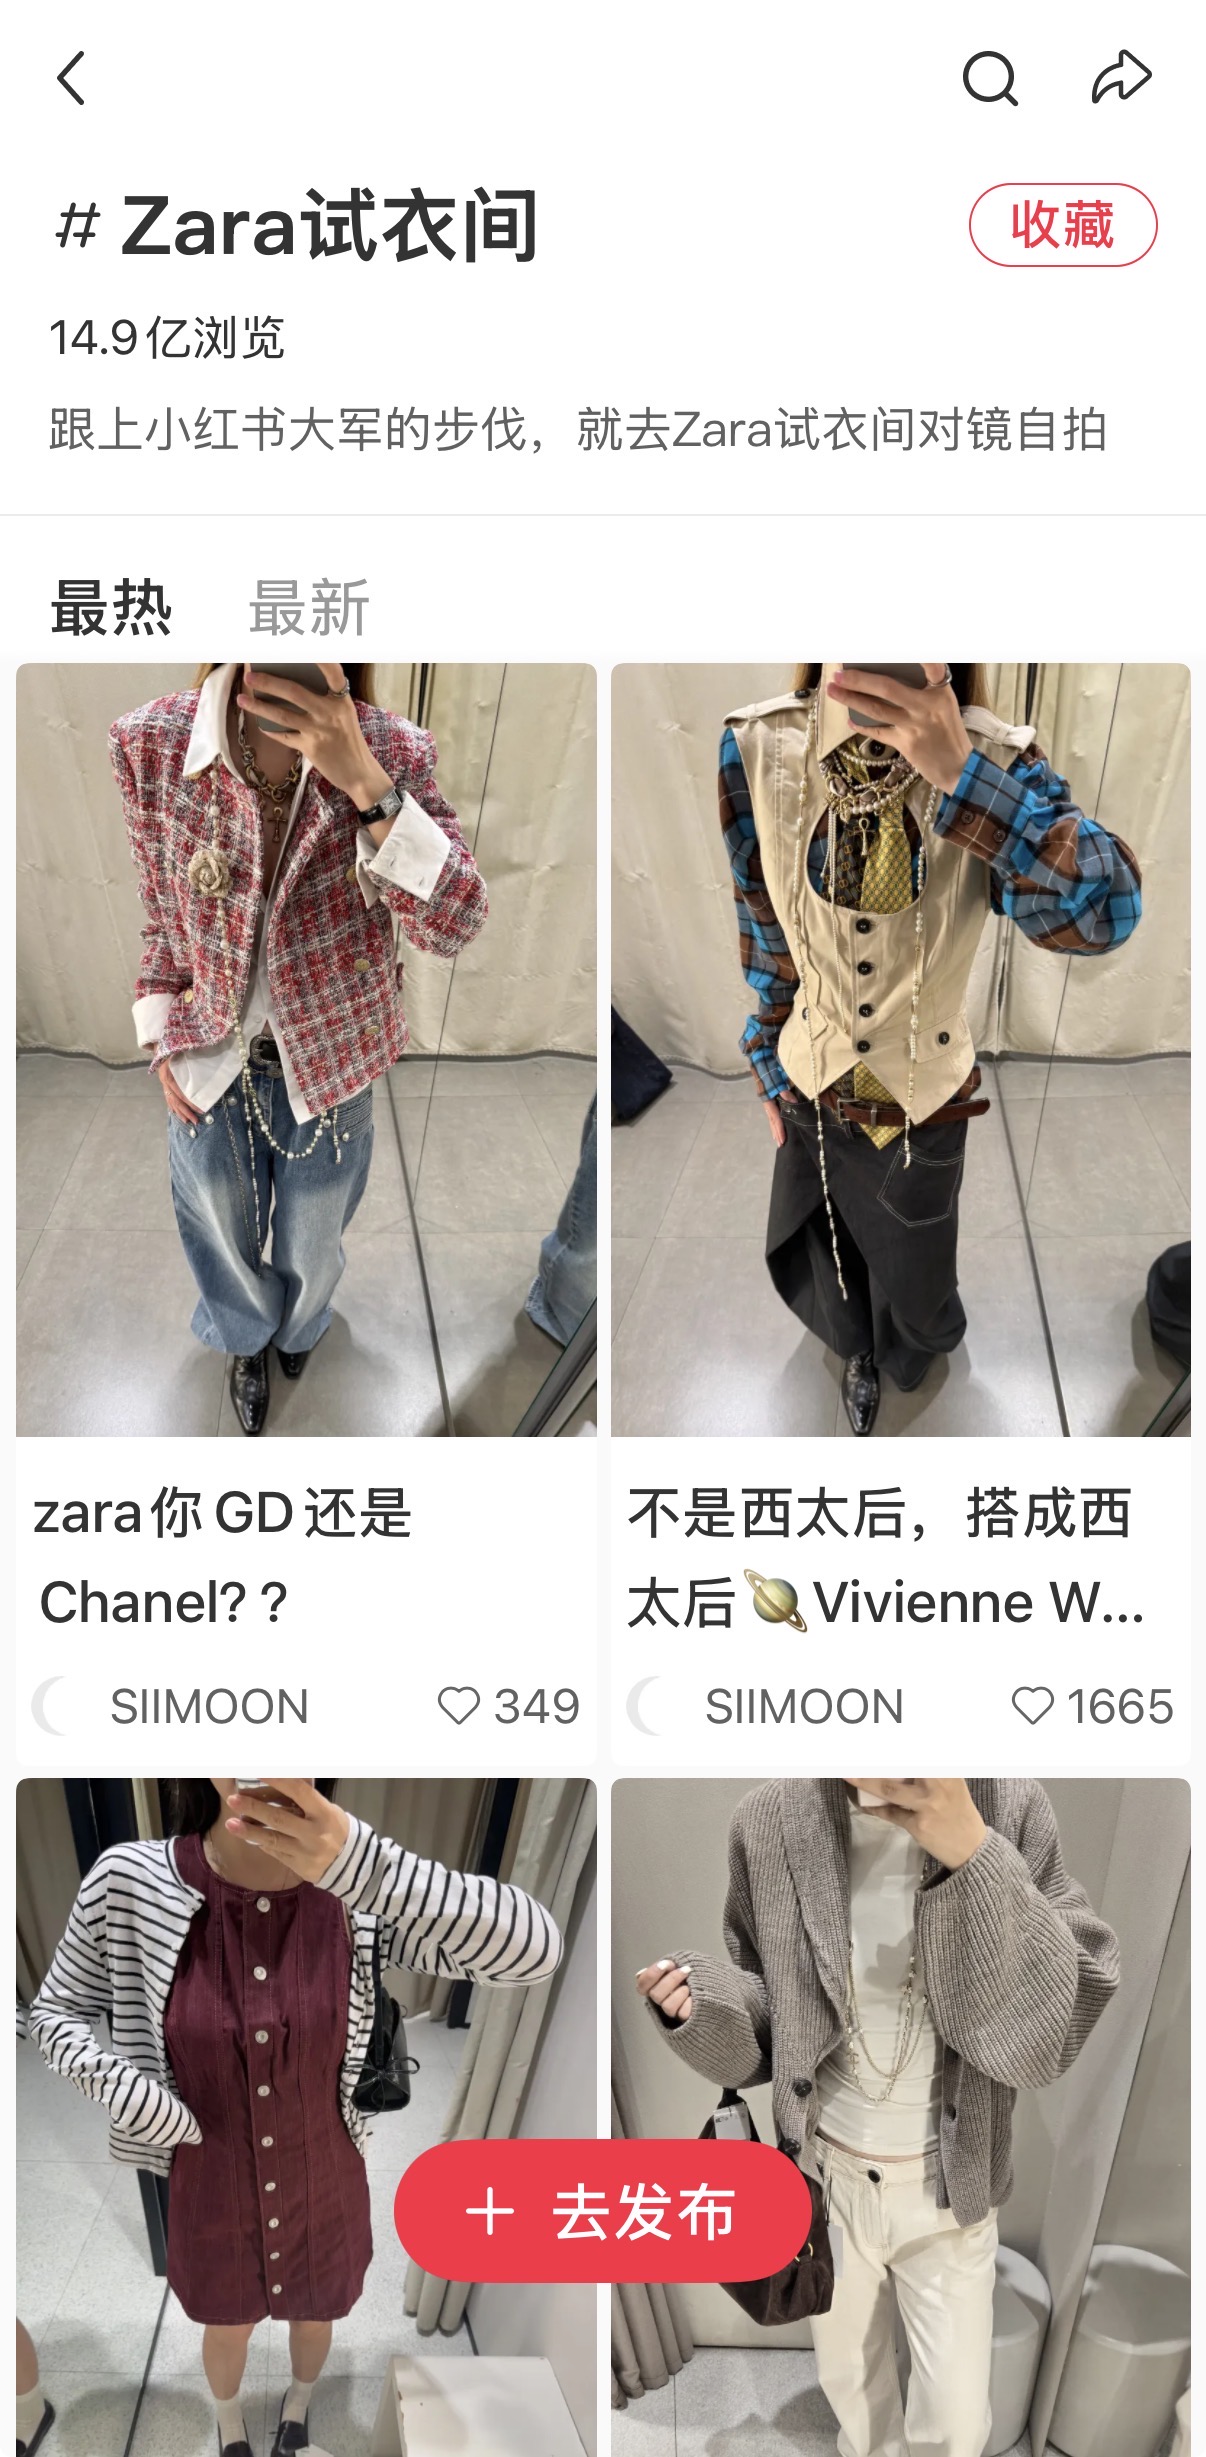
同样面对“试衣”这件事,另一边的 ZARA 却正在反着做。
2025 年 3 月,南京新街口旗舰店率先引入私人试衣间、自动传输系统,并支持通过微信预约造型服务。
2025 年 12 月,南京东路旗舰店焕新,试衣间被当作核心卖点,融入设计感与音乐氛围。2026 年 6 月,淮海中路旗舰店推出上海首个 ZARA Salon,提供一对一穿搭定制、独立试衣间和专属穿搭师。线上,ZARA 还推出了 AI 虚拟试穿服务“ZARA Try-On”。
Inditex 集团大中华区总裁白晨铭的表态是:将持续营造沉浸式购物体验。集团策略明确:关小店、开大店,让线下成为品牌体验核心。
还有品牌甚至更进一步:让试衣本身成为一门生意。
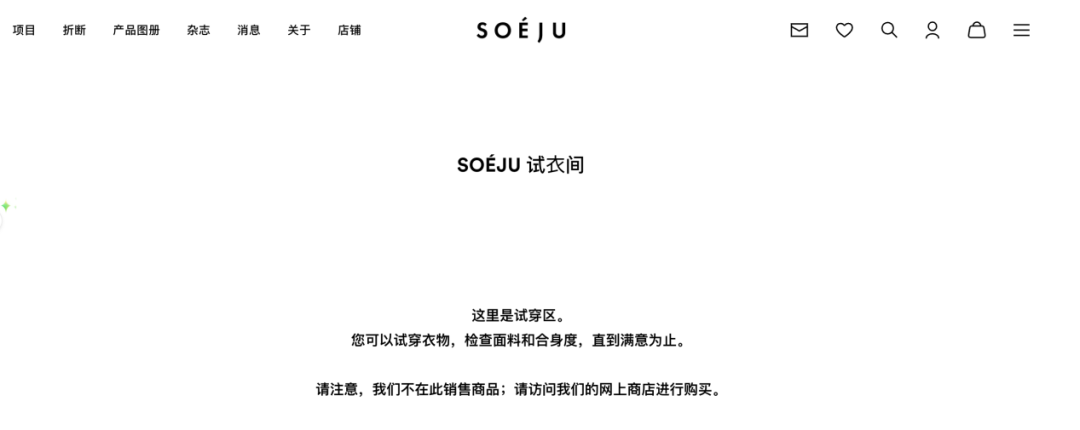
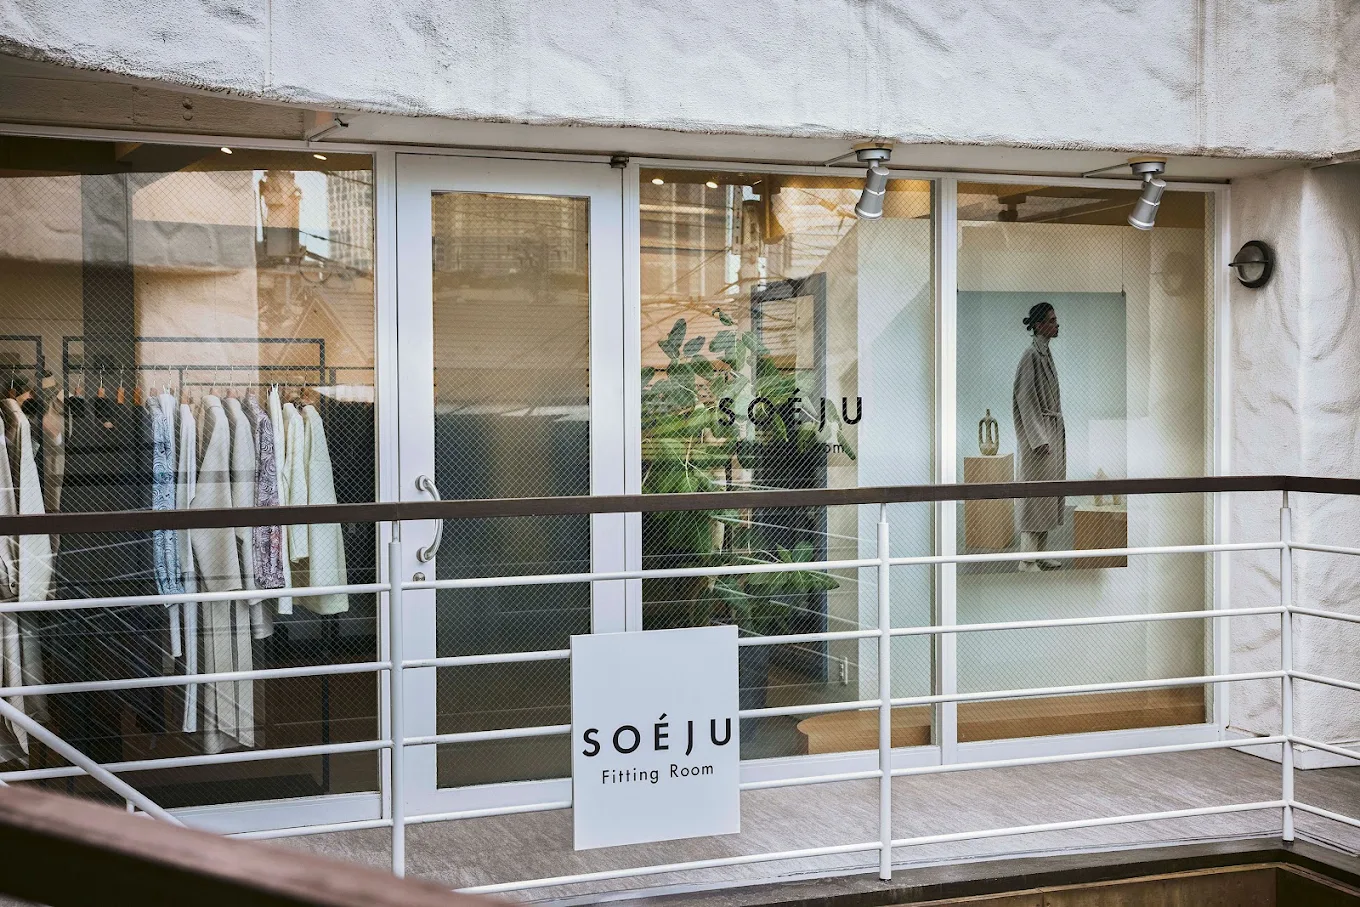
日本 D2C 女装品牌 SOÉJU 在东京代官山开设了一家“SOÉJU Fitting Room”不卖货的试衣空间——常设约 100 款试穿样品,不需要预约,不设收银台,所有购买引导至线上商城完成。官方说法是:让顾客在零购买压力下,纯粹享受“试穿”这件事。
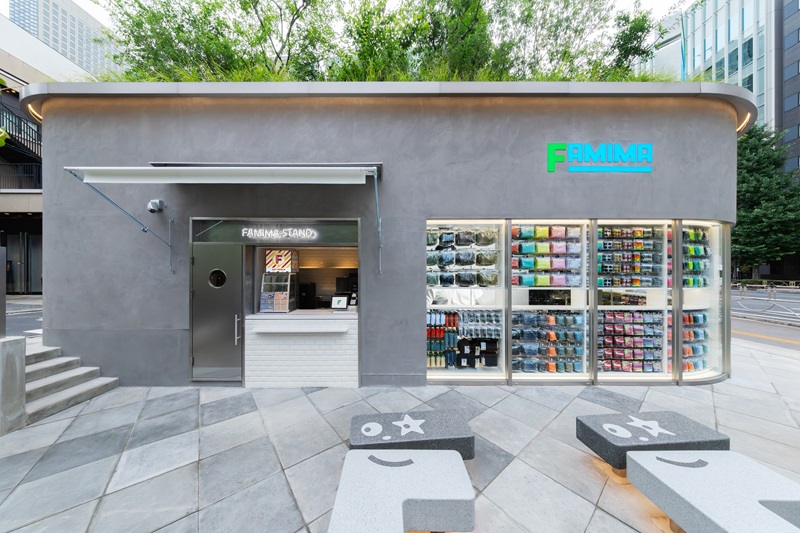
更有意思的是,以“几分钟买完”为核心效率逻辑的便利店也开始认真对待试衣。
2026 年,创立 45 周年的全家便利店启动“Next FamilyMart Project”,并在东京港区麻布台开出首家 FAMIMA 旗舰店。其中,Convenience Wear 第一次以完整的店中店形式出现:不仅有完整的服装陈列,还有全身搭配触控屏、试衣间和专门的商品顾问,消费者可以现场确认尺码、材质和穿着效果。
从 BM 到 Zara,再到 SOÉJU 和全家,试衣间正在被赋予完全不同的角色。
这背后其实对应着不同的线下零售逻辑:减少消费者的决策成本、增加消费者的体验时间,以及给品牌创造更多与消费者发生关系的机会。
试衣间究竟是不是线下服装店的标配,可能没有标准答案。
BM 此举或是在有违大众常识下,选择自己的受众,但它的实体店需要回答“为什么值得亲自来一趟”。而这个答案仍不是很清晰,甚至争议还在持续发酵——据部分消费者反映,品牌取消了免费赠送的贴纸。
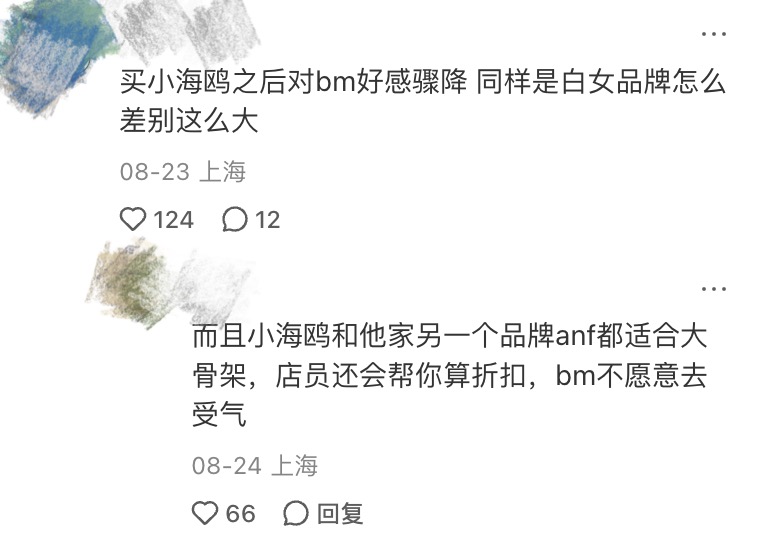
而在这场争议中,Hollister 被频繁提到,这个被消费者称为“小海鸥”的品牌是 BM 在同类风格里绕不开的对比对象,当 BM 的消费者因为“没法试”而考虑转向时,Hollister 的试衣间就成了一个实际存在的、可感知的差异化优势。