速卖通也要来做AI硬件的天使投资了。
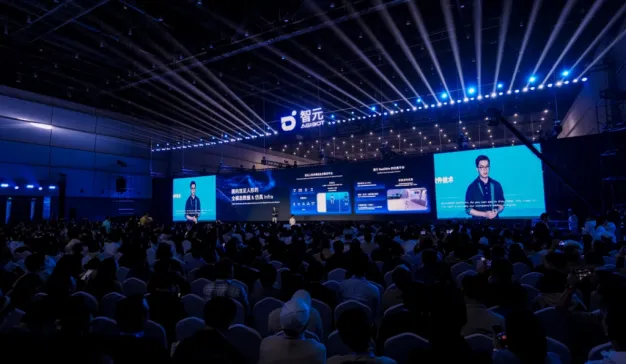
10月19号速卖通在年度峰会上,宣布平台拟对优秀AI硬件品牌进行天使轮投资,并配套Brand+和天猫经营支持,目标扶持超100个品牌。
我们跟速卖通确认了此事,对方回复说这个计划非常早期,暂时都没有太多信息透露。虽然说,这个计划看起来还未成型,不过嗅到了两个信号:一是跨境电商平台不想等着品牌跑出来再招商,想直接坐到牌桌前面了;一个是AI硬件+出海,几乎成为投资领域的共识。
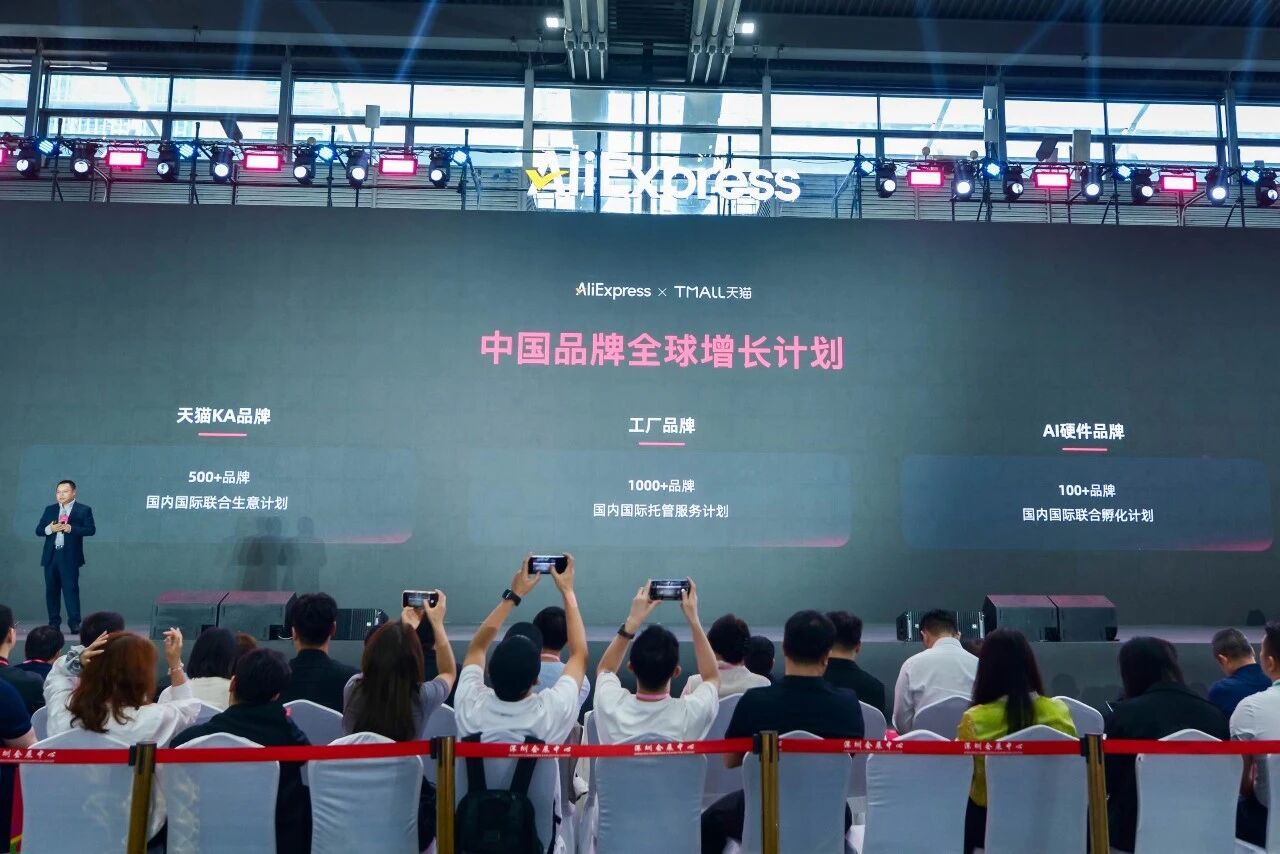
图说/速卖通在峰会现场宣布品牌全球增长计划
图源/阿里速卖通官网
速卖通确实有底气来做这件事。据其自己披露,2026年1到7月AI硬件品类销售额同比增长100%,AI机器人、陪伴设备、AI眼镜这些需求起得很快。去年,速卖通大张旗鼓地跟宇树科技签约出海,就在昭示他的决心,想要抢占硬科技出海的先机。
不过做投资这件事,选择大于努力,运气和赌的几率也很大。作为投资圈新人,平台方的确有不少资源可以倾斜,不过也同样受限于估值和赔率,这步棋看起来仍胜负难料。
速卖通盯上AI硬件不是一天两天了
速卖通对科技品牌的重视早就有迹可循。
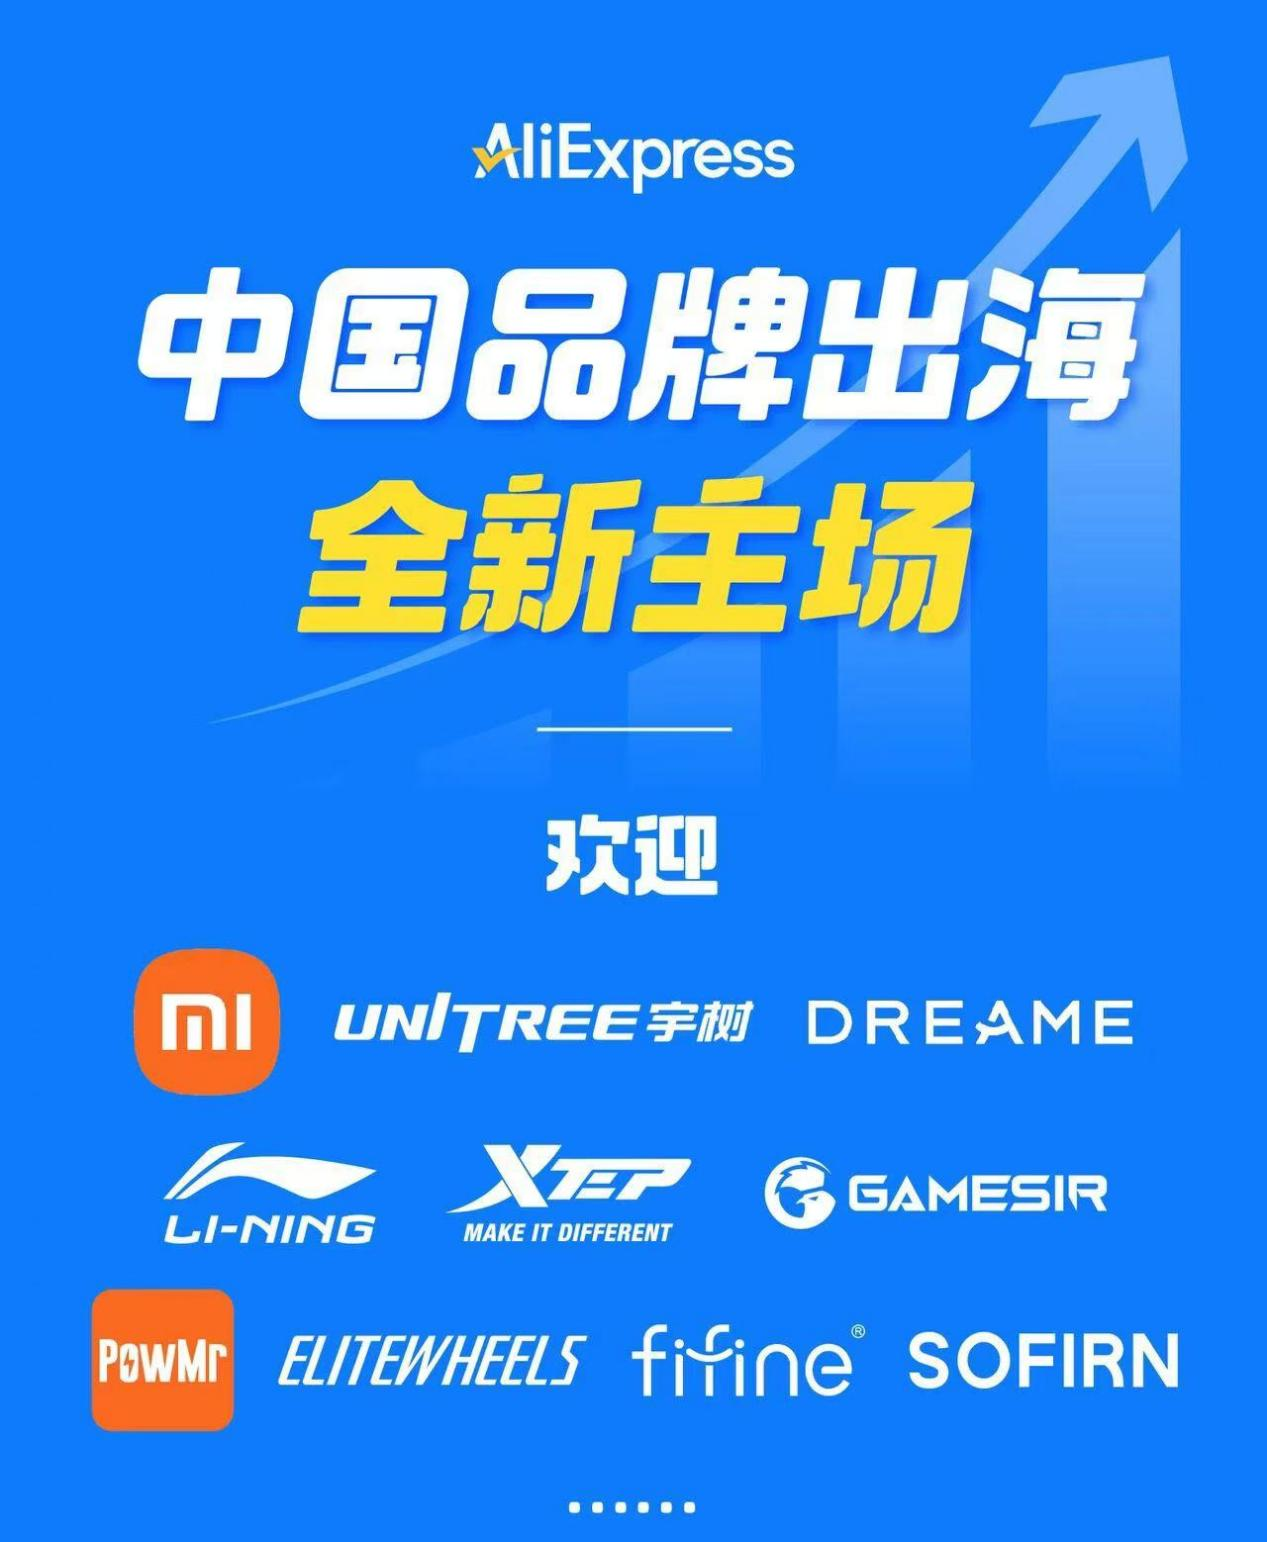
图说/去年速卖通“Brand+品牌出海计划”中的签约名单
图源/阿里速卖通官网
2025年速卖通推“Brand+品牌出海计划”,签约名单里已经站着小米、宇树、安克、泡泡玛特、李宁这些名字。 今年4月深圳闭门会,宇树、追觅一起现场签进进Brand+,内部还起了个“树卖通”的叫法,速卖通给宇树配的是全球渠道、海外仓、合规和售后体系。 宇树则在速卖通开官方店,机器狗和人形机器人打上“Big Save”百亿补贴标签,当时官宣消息一度刷屏跨境圈。

图说/宇树入驻速卖通官宣海报
图源/阿里速卖通官网
随后一批硬科技公司都宣布入驻速卖通。包括安克机器人,据其透露,通过速卖通入驻德国市场一周就销售破万美金;今年6月Rokid把AR眼镜全球首发放在速卖通;人形机器人公司魔法原子7月也签了独家合作。
还有英伟达带火的桌面机器人Reachy Mini,制造商是深圳Seeed Studio,也把全球首发选在速卖通。Seeed那边给出的说法是,平台明确发力AI硬件和品牌出海,对高客单硬科技的扶植力度是它们愿意来的原因。
这些动作拼起来,速卖通的偏好已经很清楚:机器人、AR眼镜、智能清洁、端侧AI设备、高客单硬科技,是平台愿意把流量和经营资源倾斜的方向。
速卖通为什么要重仓AI硬件?过去提到速卖通,海外用户想到的词可能是cheap、fast、白牌。这个标签曾经是武器,把中国供应链的性价比打到全世界。可当Temu把低价卷到更极致,TikTok Shop把内容流量吃透,单纯“便宜好用”已经撑不起平台的下一步了。用户记不住品牌,商家比来比去,最后谁都不赚钱。
而AI硬件或许是拉开差异化的“未来品类”。
一副AI眼镜、一只桌面机器人、一枚智能指环,卖的是“未来生活长什么样”的想象。客单价高、话题性强、品牌辨识度天然高,用户愿意为“酷”和“聪明”付溢价。对速卖通来说,不仅可以拉高商品客单价,还能拉高平台的调性。
更深一层,AI硬件是中国供应链第一次带着“脑子”出海。过去是卖货,现在是定义产品。谁先把它们养出来、绑住、送出去,谁就握住了未来十年的货架话语权。这也是速卖通下场做投资的核心逻辑:等品牌跑出来再招商,太慢了,它想直接参与定义下一代供给。
热钱涌进来,估值也开始飘了
但现在真的是投资AI硬件的好时机么?
这一两年,产业CVC、传统基金、甚至美元基金都在往AI硬件转移。根据清科数据显示,6月出海融资里AI硬件占掉近一半,不少机构开始把“出海”单独立线,甚至专门募出海基金。
清科口径里2026年一季度外币基金募资同比涨了两倍多,源码律动定调美元基金方向“AI基建、机器人硬件、全球化出海”。博同资本专门募集一期10亿资金,专门投出海。产业资本也没缺席,追觅设追创做机器人基金,联想创投给制造和海外销售网,传音也在投硬件团队锁住新兴市场渠道。
钱多了,估值就容易跑在业务前面。现在一款端侧AI硬件,Kickstarter几千单、客单两三百美金,天使轮喊到亿元级不算稀奇;机器人赛道更夸张,具身智能天使投后几亿美金起。故事也有点千篇一律:中国供应链+AI标签+众筹成绩。
“AI硬件出海是好赛道,但是现在太贵了,还没有口子能进去。”前几天一位投资人曾这么表示,“现在不少机构只是想先上车。”
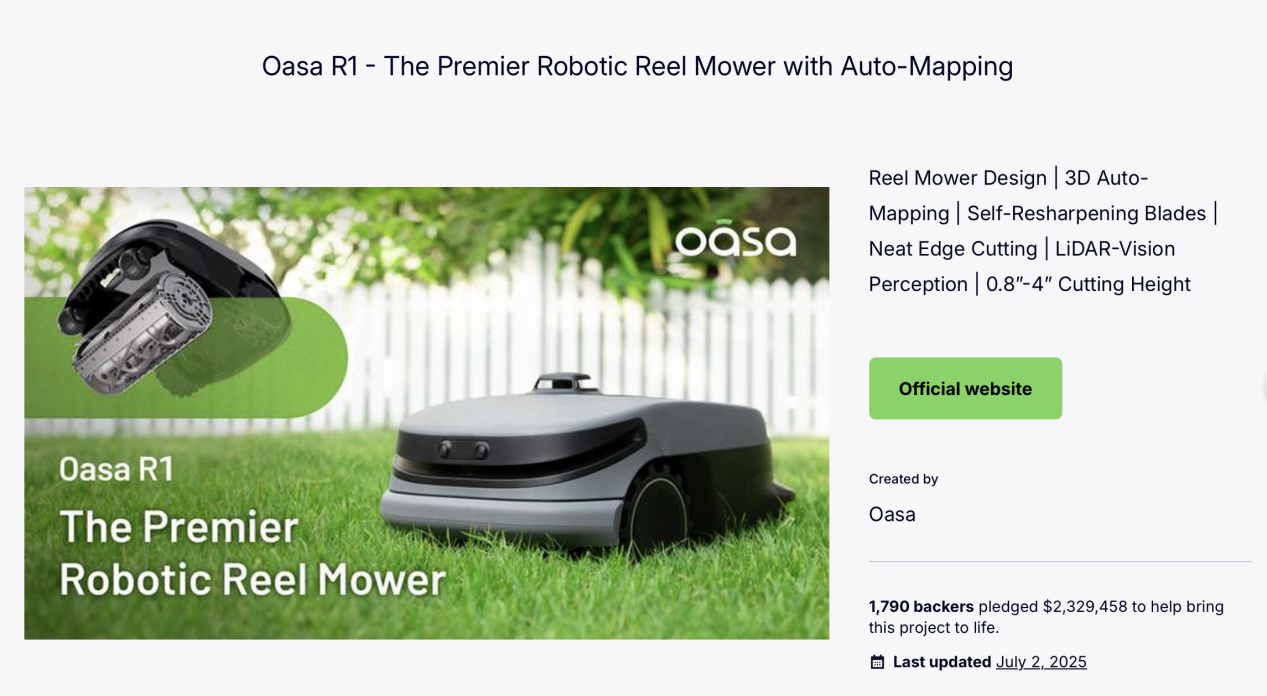
图说/森合创新的众筹明星产品
图源/Kickstarter
先上车再补票,在每个风口都出现过。不过翻车的案例也值得警惕,还记得做卷轴割草机器人品牌森合创新,创始人出自云鲸体系,拿了近亿元天使轮融资,Kickstarter 上筹了230 万美元,但一年后就因为不良率无法交付,原地解散。还有盈合、深兰这些拿过不少明星机构融资的出海企业,估值几亿几十亿地往上涨,倒下来时无人接盘。
AI硬件赛道的泡沫或许已经出现,门槛也变的极高。日初资本曾说过“AI硬件死掉的九成原因是钱不够,割草机器人那种赛道没个亿级投入根本不上牌桌。”
对速卖通来说,它要在这个时点挤进一张已经被美元基金和产业CVC占了大半的牌桌,筹码成本已经比两年前贵出太多。
平台资本还有一层更隐蔽的矛盾:它能给品牌资源,也可能成为品牌的天花板。
资源集中在平台手里,天然带着导向性。选品倾斜、定价受控,往外走多渠道分销时可能被束缚,项目也可能容易被平台节奏带着走。真想做独立品牌的团队,光拿平台钱肯定不够。同时,平台决策链对失败的容忍度天然低于市场化VC,做投资需要接受“投十家、成一家”的赔率,而平台内部更习惯看ROI和GMV增长。这种基因冲突,会让“天使投资”落到执行层面时,容易脱轨。
不过,速卖通做VC的优势不在于资金是不是最厚的,是海外流量、菜鸟履约、双11场域、天猫国内验证。对非常早期稍微硬件团队来说,这种组合比纯财务天使有用的多。
说到底,这一轮热钱的逻辑不算复杂。平台需要下一代供给,机构需要下一条主线,创业者需要下一个窗口,三方目标一致,预期自然堆得比较高。可硬件行业的规律一直很朴素:众筹数字和估值倍数都撑不起一个品牌,真正决定生死的永远是良率、复购、售后成本这些听起来不够性感的指标。
眼下,AI硬件这块供给已经稀缺到值得平台亲自下场抢。但平台的钱到底是加速器还是天花板,眼下没有标准答案。它能不能接受投十家成一家、七年没回报的耐心?品牌拿了平台的钱,是失去自由还是获得更多自由?这些问题,谁也说不准。
AI硬件的中国故事,正文毕竟才刚刚开始。
 pangjing0204